 227
 2026-07-09
中国粉体网讯
市场概述:本周,高纯镓市场报价微降,整体维持高位震荡偏弱格局。供给端国内氧化铝装置运行平稳,粗镓产出保持稳定,但高纯镓提纯产线已达满产状态,短期无新增产能释放。需求端算力电源、车载功率器件、高速光芯片领域需求形成支撑,下游企业多以刚需补货为主,采购节奏平稳。高纯铟市场强势上行,价格区间整体上移。供给端锌冶炼副产粗铟产出平稳,各企业高纯提纯产线持续满负荷生产,市面流通现货稀缺,持货商捂货观望、挺价心态浓厚。需求端磷化铟衬底厂商持续加大原料采购,企业追加长协订单动作增多,下游光芯片产业链盈利空间充足,采购积极性未因原料高价减弱,对铟价形成有力支撑。
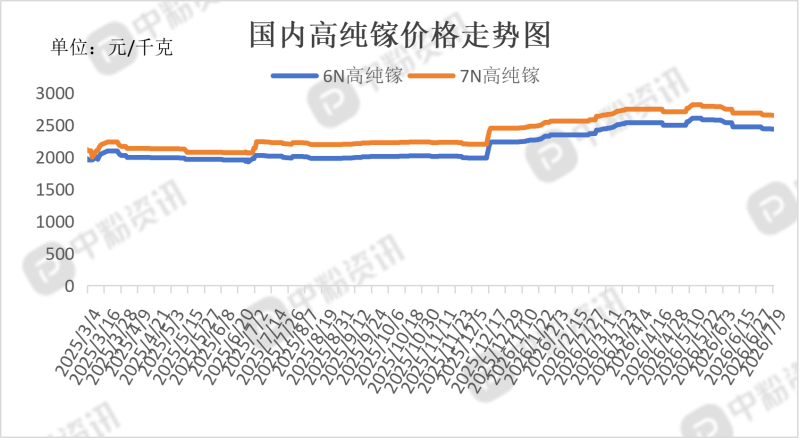
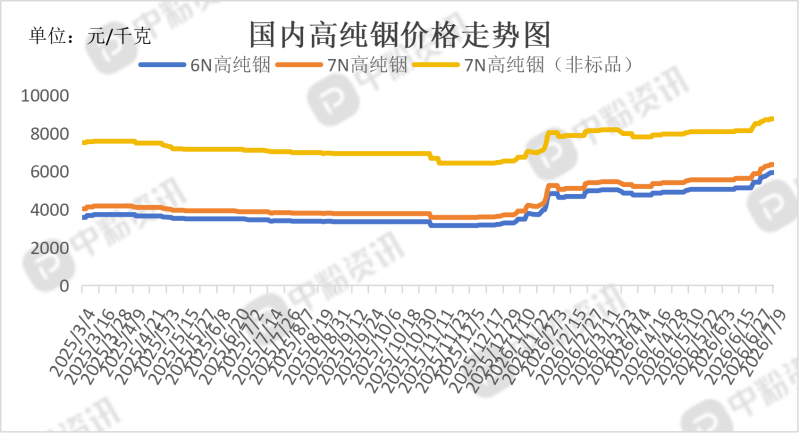
产品价格:截至目前,目前国内6N高纯镓主流成交价在2435元/千克左右,7N高纯镓主流报价在2650元/千克左右。6N高纯铟国内市场主流价格为5925元/千克左右,7N高纯铟市场报价在6350元/千克左右,7N高纯铟(非标品)的市场成交价在8750元/千克左右。(所有数据截至7月9日)
上下游市场联动分析:
高纯镓:
上游市场:全球77%进口铝土矿来自几内亚,当地削减出口总量,铝土矿到岸价持续抬升;国内氧化铝厂成本承压、部分产能检修减产。镓为氧化铝副产,氧化铝开工率直接决定粗镓产出,年内原生粗镓新增产量空间极小,全年开采配额无上调计划。
下游市场:氮化镓、砷化镓产业链采购力度提升,算力电源、800G光模块厂商追加6N高纯镓长协订单,车规、射频外延片货源紧张,产品报价小幅上调。三甲基镓特气企业按需锁原料,订单饱满。传统消费级快充外延产能过剩,利润被原料成本挤压。CIGS光伏采购节奏平稳,仅维持月度刚需。军工、卫星通信持续稳定拿货,7N超高纯镓现货稀缺、溢价居高。低端下游成交平淡,市场整体呈现高端紧俏、低端偏弱格局。
高纯铟:
上游市场:国内铅锌冶炼企业检修扰动粗铟产出,原生铟增量有限。铅锌矿价走高抬升冶炼成本,国储按需收储叠加商家惜售,6N、7N超高纯铟流通货源持续收紧。
下游市场:磷化铟衬底厂商持续加大7N高纯铟长协采购,1.6T光模块集中交付带动原料抢单,军工红外、激光雷达拿货稳定。HJT光伏靶材按需锁6N高纯铟,采购节奏平稳。传统面板ITO靶材终端持续去库存,企业多用回收铟,现货采购缩减,拖累普通精铟成交小幅走弱。TMIn特气、芯片铟焊料订单饱满,高端高纯铟货源紧俏、溢价坚挺,高低纯度原料行情走势割裂。
后市市场预测:短期高纯铟依托光通信、HJT光伏企业长协锁货支撑,价格维持高位坚挺。长期或受下游市场高景气行情影响,供需缺口逐年扩大,外加高纯铟战略管控力度或将持续加码,市场向好发展。(个人观点,仅供参考)

 移动端



 氧化铝