 221
 2026-07-16
中国粉体网讯
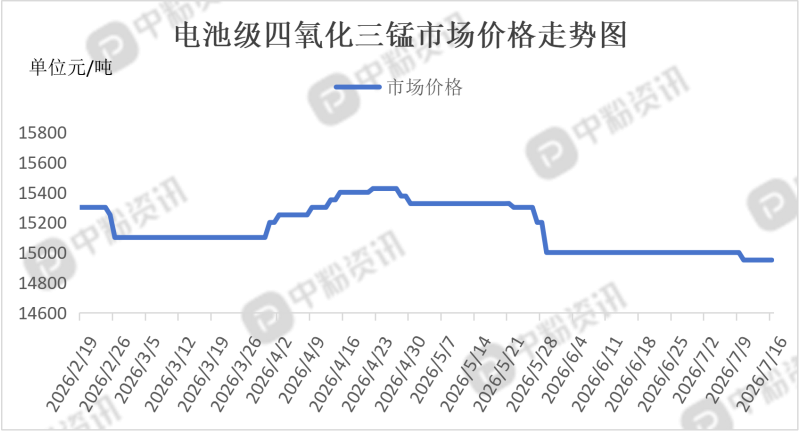
市场概述:本周四氧化三锰市场弱势企稳,重心小幅下移。截至7月16日,电池级四氧化三锰的主流价格区间在1.39-1.6万元/吨之间,均价约为14950元/吨。整体来看,价格在经历了前期的下探后,周内逐步出现了止跌企稳的迹象,没有再继续大幅单边下跌。不过市场整体活跃度依然偏低,交投氛围比较冷清。成本端上游拖累,支撑减弱。本轮行情偏弱的主要驱动力来自成本端。作为核心原料的电解锰市场价格持续下行,直接降低了四氧化三锰的生产成本,导致厂家的挺价心态松动,报价支撑体系被打破。需求端传统淡季,采购乏力下游需求基本面也持续疲软。锰酸锂行业正值传统消费淡季,下游企业仅维持少量刚需采购,采取随用随采的低库存策略,基本没有批量补库计划,导致场内询盘和成交都非常清淡。当前市场处于成本下行和需求疲软的双重压力之下,缺乏独立上涨的动力。短期来看,预计仍将维持弱势震荡的格局,后续走势需要重点关注上游电解锰价格的变动。
上游成本分析:本周电解锰市场整体呈现弱势盘整、窄幅震荡的格局,价格在前期小幅回落后逐步企稳,涨跌空间都比较有限。价格前期承压,周中企稳本周初,电解锰价格延续了上周的弱势,此前一周价格累计跌幅约200元/吨。进入周中后,行情波动性放缓,价格逐步趋于稳定。目前广西、云贵等主流产地报价在17500-17800元/吨左右,宁波、上海等地的现货报价则在18000-18150元/吨区间。从更长周期看,6月电解锰价格仅月初小幅上调50元/吨,随后始终维持平稳,进入7月后虽然有小幅承压,但整体波动不大。当前市场正处于成本挺价与淡季弱的僵持博弈之中。成本与供应形成底部支撑。一方面,硫酸、锰矿等核心原料价格持续高位运行,直接推高了冶炼成本,厂家在低位让利出货的空间极为有限。另一方面,部分中小冶炼厂的阶段性减产以及头部大厂坚定的挺价意愿,共同收紧了市场流通货源,有效止住了价格的下跌势头。需求疲软压制反弹空间,市场处于传统消费淡季,下游不锈钢、锂电等核心领域仅维持刚需随采,批量补库意愿低迷,终端观望情绪浓厚。同时,行业整体开工率和社会库存仍处高位,供大于求的宽松格局并未实质性改变。
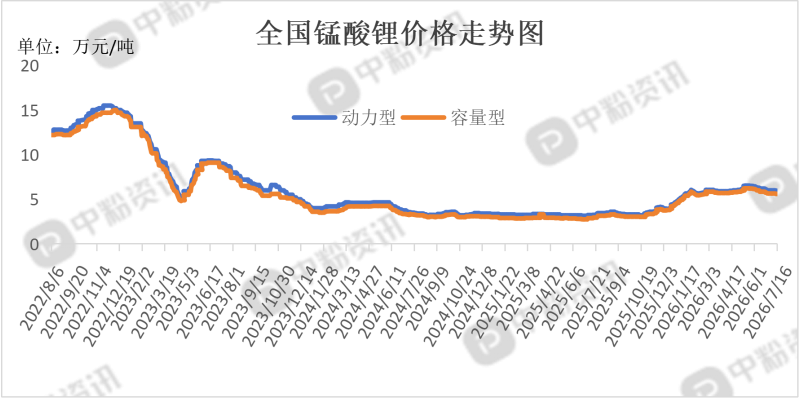
下游市场分析:本周锰酸锂市场延续了此前的偏弱震荡格局,价格在经历小幅下探后逐步企稳,但整体市场氛围依然偏淡。从价格数据看,本周初市场仍有一定下行压力,但后半周逐步企稳,周初小幅下调,截至目前,华中地区动力型锰酸锂市场价为5.95万元/吨,容量型为5.6万元/吨。后半周企稳,进入本周后半段,价格趋于平稳。传统淡季效应明显,电动两轮车、消费电子等领域正值需求淡季,下游电池厂仅维持刚需小单、随用随采,缺乏集中补库行为。磷酸铁锂挤压市场份额,在储能和动力电池领域,磷酸铁锂需求持续强劲,而锰酸锂市场空间正被逐步蚕食。2026上半年锰酸锂正极材料出货量增速仅17%,远低于磷酸盐系材料的68%。行业低开工率,当前锰酸锂行业产能利用率仅26.86%,处于极低水平,反映出行业整体的经营压力。
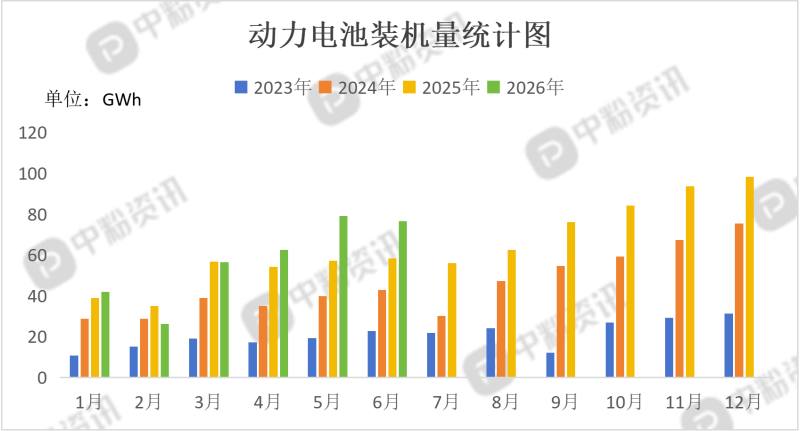
后市预测:上游电解锰价格在前期回落后已暂时企稳,这缓解了四氧化三锰的成本下行压力,厂家的挺价心态也随之恢复,限制了价格进一步下跌的空间。同时,主流厂家多采用以销定产的模式,供给端不会出现大规模的过剩。下游需求支撑有限,作为四氧化三锰核心下游的锰酸锂市场正值需求淡季,下游企业普遍采取刚需小单、随用随采的保守策略,难以形成集中补库来拉动价格。不过,新兴的磷酸锰铁锂正极材料商业化进程正在加速,有望成为一个重要的增量市场。总的来说,四氧化三锰市场短期仍会感受到淡季的压力,在成本线附近徘徊。但中长期来看,磷酸锰铁锂的商业化落地将是改变市场格局的关键变量,有望为四氧化三锰打开新的增长空间。(个人观点,仅供参考)

 移动端



 氧化铝