 191
 2026-07-16
中国粉体网讯
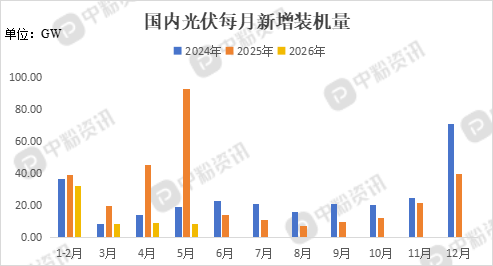
市场概述:本周,国内工业硅市场整体呈现供强需弱格局,产品价格承压运行,从供需结构来看,当前供应端产能释放保持高位,但下游消化能力有限,整体成交不温不火,供需失衡矛盾突出。据了解,华东地区工业硅(不通氧553#硅)报价在9.08元/千克,工业硅(通氧553#硅)报价在9.12元/千克,工业硅(521#硅)的主流报价在9.18元/千克。下游方面,多晶硅市场呈现供给过剩、需求乏力的态势,由于终端装机需求呈疲软态势,下游硅片企业采购心态趋于保守,缺乏主动增仓动力,导致当前多晶硅库存水平处于高位,厂商库存消化压力较大,进而压制了其定价空间与出货节奏。有机硅市场缺乏批量订单支撑,偶有零星小单成交,整体交投活跃度偏低,导致上下游博弈进入白热化阶段,卖方挺价防线已出现松动迹象,实际成交价有所走低。硅铝合金产品价格区间震荡运行,下游企业多按需采购,备货意愿偏低。(所有数据截至7月16日)
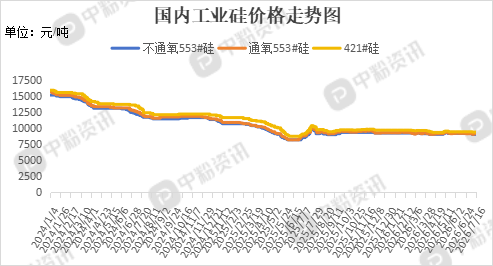
上游成本分析:硅石价格整体持稳。高品位硅石资源因环保开采限制供给偏紧,但普通冶炼用硅石供应充足,价格波动极小,对工业硅成本影响中性。
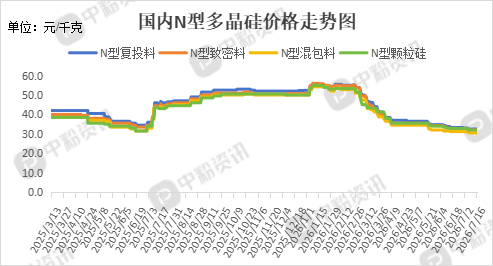
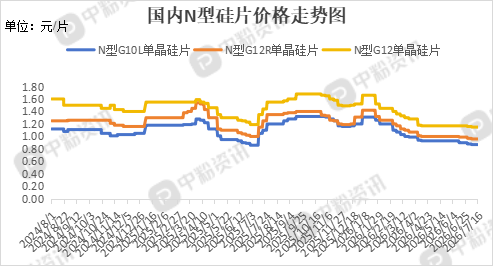
下游市场分析:多晶硅:受终端需求低迷拖累,硅片企业开工积极性受挫,价格重心小幅下移,对多晶硅的采购节奏明显放缓,多晶硅市场供需宽松格局仍在继续,库存去化受阻,多晶硅环节企业库存持续累积,市场压力正逐步显性化。
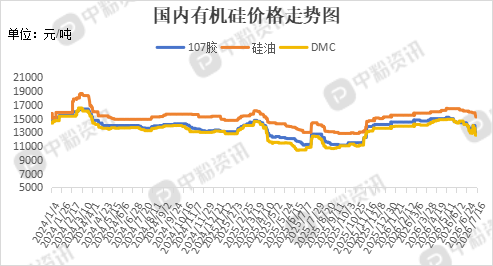
有机硅:有机硅市场买卖双方价差持续博弈,买方压价意愿增强,卖方挺价信心动摇,实际成交价重心出现下移。上下游僵持态势短期难解,成交多围绕低价区间展开。目前有机硅DMC报价在12.3元/千克左右,周环比下跌12.14%,有机硅107胶报价在12.88元/千克,周环比下跌7.89%,硅油报价在14.98元/千克,周环比下跌5.99%。
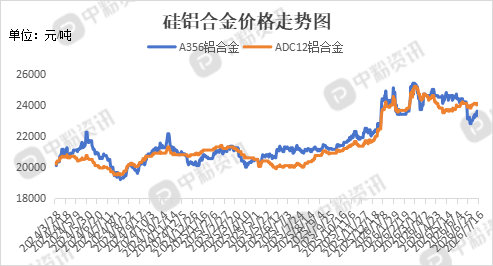
硅铝合金:下游应用场景中,新能源汽车的电池包壳体、车身结构件等环节对硅铝合金用量显著增加,是当前最明确的增长极。反观传统领域,燃油车发动机缸体、活塞等部件的订单持续走低,建筑门窗型材更是因地产开工不足而陷入低迷,这些传统消费端的萎缩明显抑制了整体需求。另外,光伏边框、支架等对铝合金的消耗也因组件厂排产放缓而出现下滑,多重因素叠加下,硅铝合金市场缺乏强有力的单边驱动力。
后市预测:整体来看,终端需求跟进不足,多晶硅市场整体处于弱势主导格局,高库存状态短期内难以有效消化,市场或将继续承压运行,有机硅行业会议成功推升了报价中枢,但终端需求并未同步回暖,下游对高价接受度较低,政策预期与市场现实的博弈仍在持续。短期价格拉涨的持续性面临考验,实际成交重心持续下移,若成交持续低迷,不排除价格出现回调可能。(个人观点,仅供参考)

 移动端



 氧化铝