 32
 2026-09-17
中国粉体网讯
市场概述:本周碳酸锂市场延续了9月以来的单边下行趋势,主力合约一度跌破12.5万元/吨关口。市场情绪受多重利空消息冲击,但现实供需尚未出现根本性逆转,呈现强现实、弱预期的博弈格局。9月16日,碳酸锂期货主力合约盘中一度跌至124020元/吨,9月以来累计跌幅已超过20%。现货方面,电池级碳酸锂价格同步走弱,下游逢低采购有所活跃,但上游锂盐厂散单挺价意愿较强,实际出货有限。
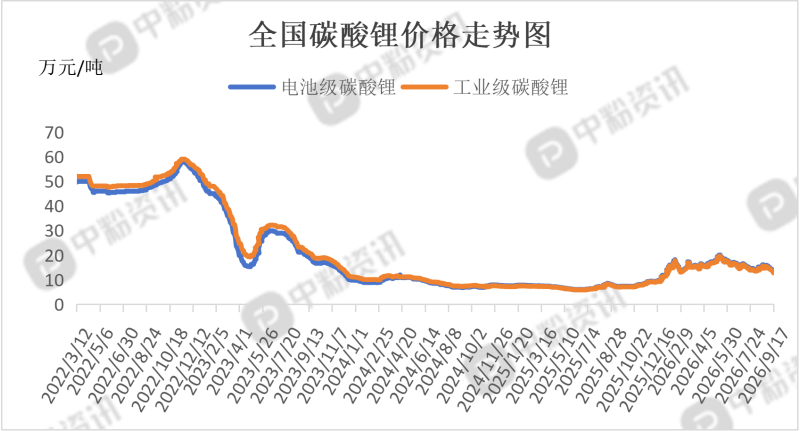
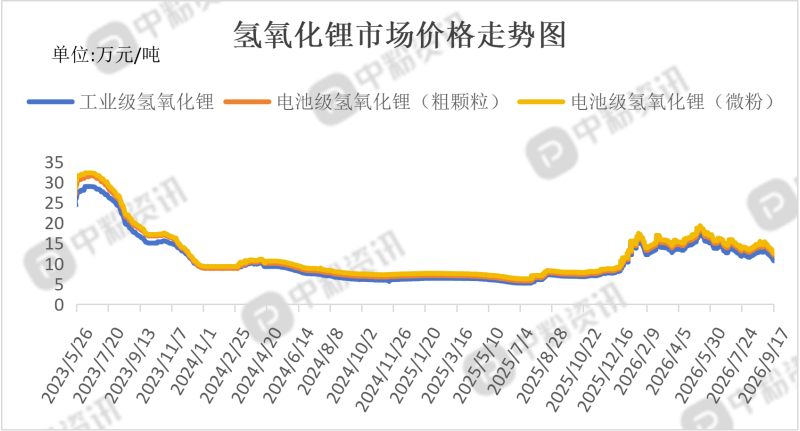
上游成本分析:本周,碳酸锂原料端整体随碳酸锂价格同步走弱,锂辉石精矿和锂云母价格均出现明显下跌,矿端成本支撑持续松动。锂辉石是当前碳酸锂产量的主要原料来源。本周,6%锂辉石精矿CIF中国价格从周初的约2160美元/吨一路下行,至9月16日已跌至1930美元/吨,周内累计跌幅明显。锂云母价格剧烈下跌,直接对应的是江西云母提锂企业盈利空间的急剧收窄。行业测算显示,锂云母完全成本普遍在7万至10万元/吨,当碳酸锂价格逼近12万元时,大量中小型云母矿企已处于微利甚至亏损边缘。部分中型选矿厂已开始主动安排临时停产检修,供给侧的物理性收缩正在被价格下跌实质性触发。
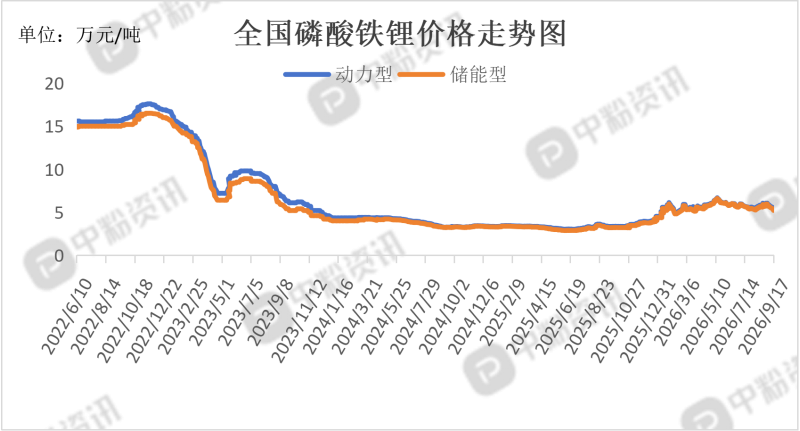
下游市场分析:乘联会数据显示,9月1日至6日全国乘用车新能源市场零售同比去年下降3%,旺季成色明显不足,终端需求增长乏力。头部电池厂下调9月及10月排产计划的传闻,进一步压制了市场对短期需求的信心。电池企业对高价原料采购审慎,坚持按需拿货、低库存运营,缺乏主动囤货动力。车企降价带来的利润压力持续向上游传导,下游对碳酸锂的价格接受度有限。磷酸铁锂的强势并非单一来自汽车,储能持续高景气贡献了更强的边际增量。
后市预测:短期内碳酸锂市场高波震荡、偏弱运行。 下方有成本线与逢低采购支撑,上方受供应恢复、高库存压制。节前补库预计持续至下周逐步收尾。

 移动端



 氧化铝