 16
 2026-09-23
中国粉体网讯
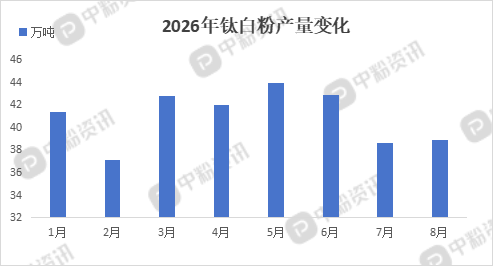
综述:本周,国内钛白粉市场涨后暂稳,现货试探拉涨,但实单成交温和,涨价落地不及挂牌幅度。龙头企业9月上旬发布涨价函,国内挂牌上调700元/吨,二十余家工厂跟进调价,属于本轮底部修复的试探性挺价,并非趋势反转行情。开工方面,头部企业维持正常生产,部分中小厂仍有阶段性检修,工厂库存持续去化,但库存更多转移至贸易渠道,整体社会供给依旧宽松。贸易商逢低补库积极性提升,下游终端谨慎,多刚需小单跟进,大规模囤货意愿偏弱。
上游行情:
钛精矿:本周钛精矿价格持稳运行。矿企开工偏低,原料供应无明显增量。钛精矿成本对钛白粉形成底部支撑,矿价短期缺乏大幅上涨动力,随钛白粉挺价,矿商观望情绪浓厚,惜售心态小幅抬升。
硫酸:硫酸市场区域分化明显,整体窄幅震荡。硫磺原料价格平稳,硫酸厂开工稳定,供应充足。下游化肥、冶金需求一般,硫酸价格上行受限,硫酸成本端波动不大。
下游需求:
涂料:传统金九旺季,涂料厂有阶段性补库动作,但地产链复苏偏弱,家装、工程涂料订单增量有限。涂料企业原料采购保持按需采购,不敢大量备货,对钛白粉涨价接受度有限,优先消耗自身库存。工业漆、防腐漆需求相对稳定。
塑料:塑料行业订单平淡,型材行业受地产不景气影响。色母粒、薄膜企业刚需采购,随产随采,对高价原料抵触,议价能力较强。
出口市场:前期出口表现亮眼,印度取消反倾销税带动增量。本周出口边际走弱,海外市场采购观望,外销涨价落地困难。
下游刚需存在,但持续性不足,属于季节性补库,并非终端需求大幅回暖,这也是本轮涨价难以完全落地的核心制约。
后市预测:
短期内旺季氛围延续,市场偏强震荡。工厂挺价意愿强,挂牌价维持,但实际成交涨幅会继续打折,高价成交偏少。氯化法高端产品稳定性优于普通硫酸法产品。

 移动端



 氧化铝