 9
 2026-09-23
中国粉体网讯
市场概述:本周,磷酸铁锂正极材料企业订单依然旺盛,行业产量保持增长,9月磷酸铁锂月度产量维持在约61万吨的高位。市场整体延续去库趋势,部分企业因订单持续释放而出现产能供应偏紧的情况。尽管需求旺盛,但受上游碳酸锂价格回落影响,磷酸铁锂价格承压下行,单周均价跌幅明显,成为锂电产业链中价格压力较大的环节。头部企业磷锂一体化龙头企业开工率高达95%–100%,基本满产满销,交付周期压缩至7天以内。缺乏高端高压实产能的中小厂开工率普遍不足50%,部分企业已进入减产或停产状态。本周市场成交整体偏向刚需采购,下游对高价货源接受度有限。在碳酸锂价格回落后,下游企业低位点价有所释放,但整体采购策略依然谨慎,以按需补库为主,并未出现大规模囤货现象。
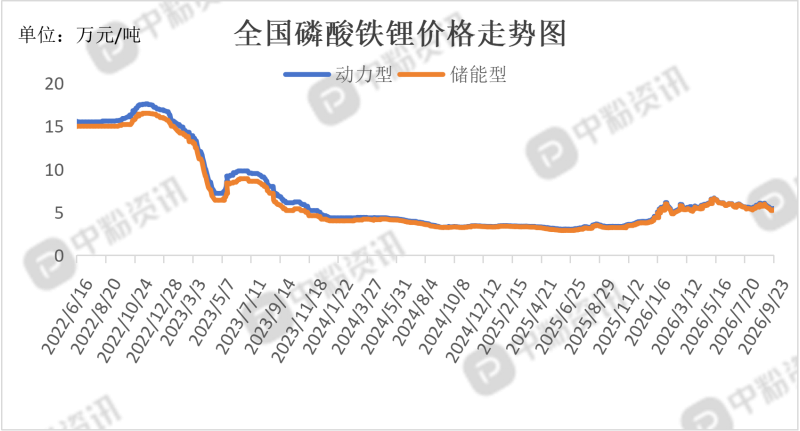
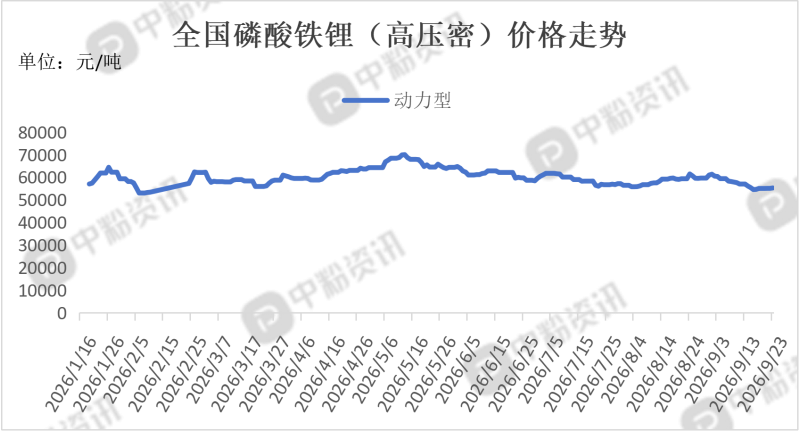
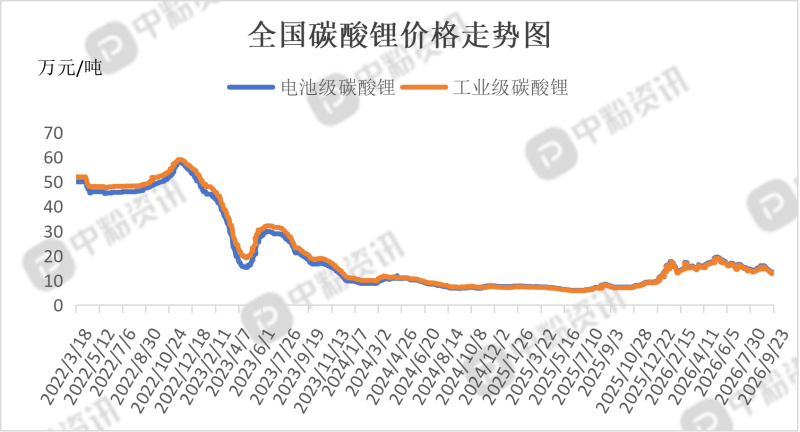
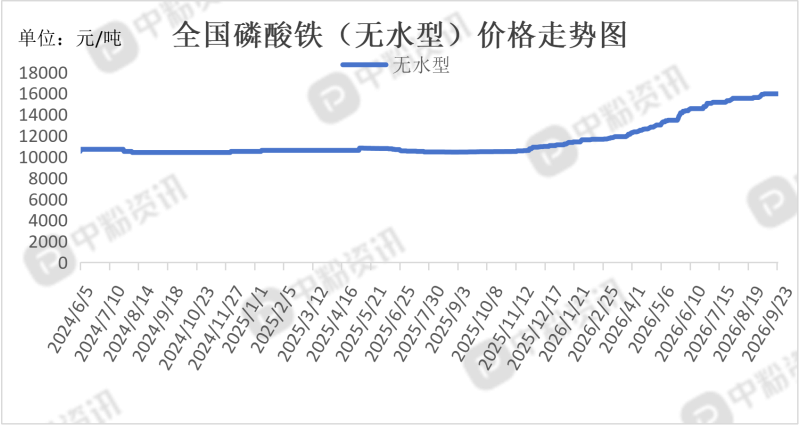
上游原料市场分析:本周,上游原料价格走势对磷酸铁锂成本支撑减弱。本周,电池级碳酸锂均价报134380元/吨,周跌幅收窄至3.04%,跌势较前期明显放缓,但整体仍处于下行通道。锂矿端仍在加速赶底,锂云母精矿周跌6.69%,矿价调整滞后于锂盐。磷酸铁价格暂时持稳,报价维持在15500-16500元/吨,但受硫磺跌后回稳影响,成本支撑有所松动,供应端呈现偏紧状态。
下游市场分析:本周,磷酸铁锂下游需求维持增长预期,但终端市场表现分化,隐忧仍存。9月,中国锂电全市场总排产约332GWh,环比增长9.2%,储能电芯占比约39%,受海外年底并网需求驱动,头部厂商排产饱满。动力端,新能源乘用车零售同比有所回落,但环比延续增长态势,新能源渗透率维持高位,终端需求韧性仍存。储能端,储能电芯交付节奏较好,但国内大储价格僵持在0.38-0.41元/Wh区间,四季度需求续力取决于大储价格谈判进展。产业链利润池正从上游矿端向电池制造环节回流,头部电池厂上调电芯价格,而正极材料价格走弱,中游制造环节议价权相对增强。
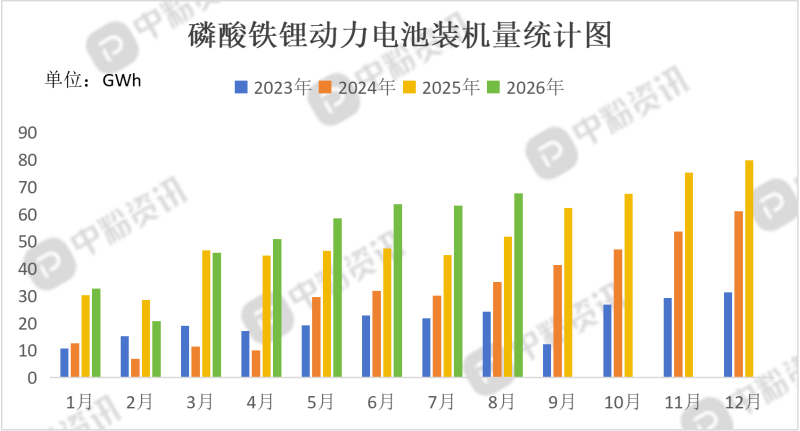
后市预测:总体来看,本周磷酸铁锂市场基本面依然健康,但价格受成本逻辑主导明显。短期市场预计仍将跟随碳酸锂价格波动。(个人观点,仅供参考)

 移动端



 氧化铝