 41
 2026-09-30
中国粉体网讯
摘要:9月,磷酸铁锂市场呈现需求强劲、产量高企,但价格因成本坍塌而持续下行的鲜明分化格局。
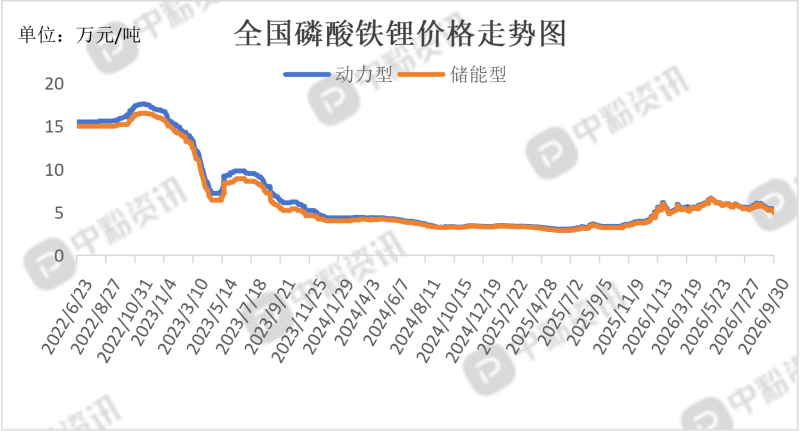
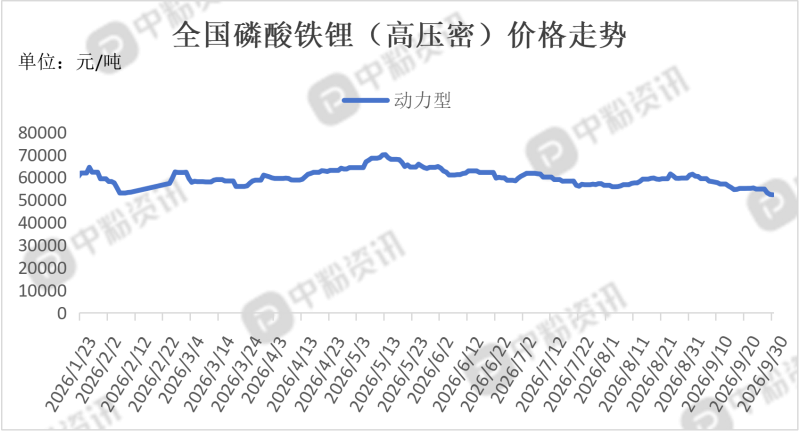
市场概述:整个9月磷酸铁锂价格几乎呈现单边下跌,核心拖累来自上游碳酸锂价格的大幅回落,成本支撑持续削弱。月初至月中价格高位松动,动力型均价从月初约5.67万元/吨逐步回落至5.2万元/吨附近;储能型同步走弱,市场均价约5.09万元/吨。需求端,储能是绝对引擎,8月储能电池销量同比大增114.3%,增速是动力电池的两倍以上。出口同样强劲,7月磷酸铁锂正极出口同比暴增约380%。9月行业月度产量维持在约61万吨的高位,头部企业满产满销。随着订单持续释放,正极材料企业库存进一步下降,行业延续去库趋势,部分企业甚至出现产能供应偏紧的情况。临近国庆,市场观望情绪渐浓,采购趋于保守。短期价格预计维持弱势整理。
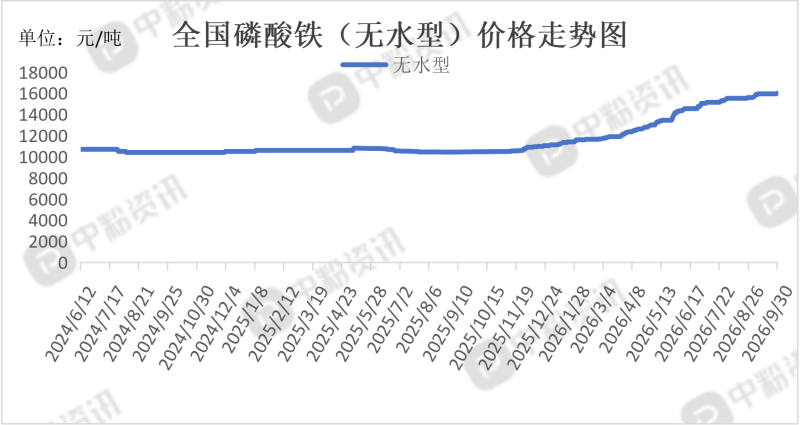
上游成本分析:9月,磷酸铁价格重心整体上移,月末在节前观望氛围中依然保持坚挺。截至目前,无水磷酸铁主流成交价维持在15600-16500元/吨。细分品类中,掺杂型价格在15800-17200元/吨,回收型在15000-15400元/吨。头部一体化企业开工负荷维持高位,订单排期饱满,现货流通货源不多。部分中小企业受成本劣势制约,开工分化。高压实、高纯度优质货源尤为紧俏。储能与动力电池需求提供支撑,但受碳酸锂价格大幅震荡影响,下游采购以刚需为主,随用随采,未做大规模备货,对磷酸铁持续涨价形成一定阻力。
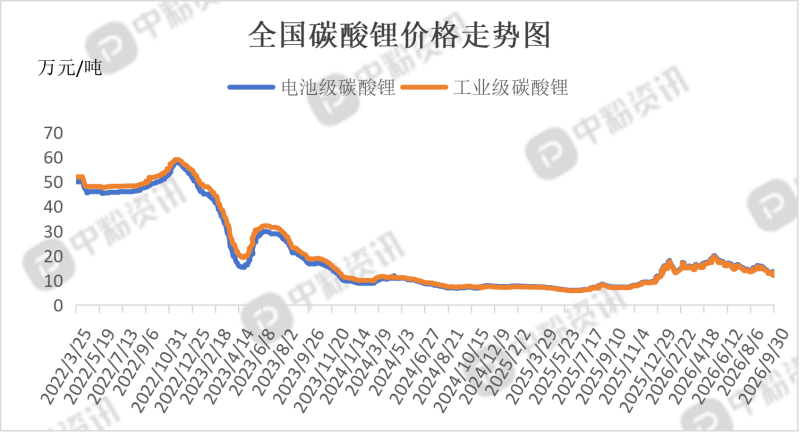
9月碳酸锂价格几乎呈现单边下跌,月末跌势未止,期现两市同步走弱。需求端旺季不旺担忧升温。9月本是传统备货旺季,但市场表现明显低于预期。头部电池厂下调9月排产的消息传出,动摇了市场对旺季需求的信心。下游对高价原料采购审慎,坚持按需拿货、低库存运营,缺乏主动囤货动力。10月国内锂电全市场排产环比增速降至4%以内,较9月明显放缓,进一步压制市场情绪。展望后市,碳酸锂短期预计维持偏弱震荡。
下游市场分析:9月,磷酸铁锂下游市场呈现储能主导高增,动力份额稳固,出口韧性凸显的格局。虽然正极价格承压,但下游电池端的需求景气度实际很高。磷酸铁锂在动力领域的统治地位进一步巩固。8月国内动力电池装车79.0GWh,其中磷酸铁锂装车67.6GWh,占比高达85.6%,同比增长31.0%。1-8月累计装车中,磷酸铁锂占比达82.3%,份额连续多年稳步提升。储能是9月下游最强劲的拉动力量,增速远超动力端。8月储能电池销量达76.3GWh,同比大增114.3%,占总销量比重升至34.2%。宁德时代587Ah、亿纬628Ah等 500Ah+大电芯全面量产,全部围绕铁锂体系,几乎不给三元留空间。海外需求为下游提供了显著的增量支撑。7月中国磷酸铁锂正极出口13153.3吨,同比暴增约380%。对美出口环比增10.4%,泰国、越南等东南亚市场支撑强劲。1-8月锂电池出口额675.49亿美元,同比增39.9%。储能电池系统、大容量电芯等高价值产品出口增长尤为强劲。
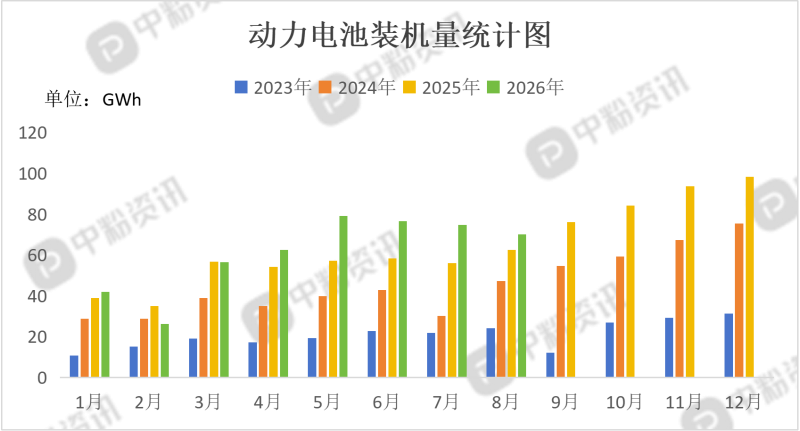
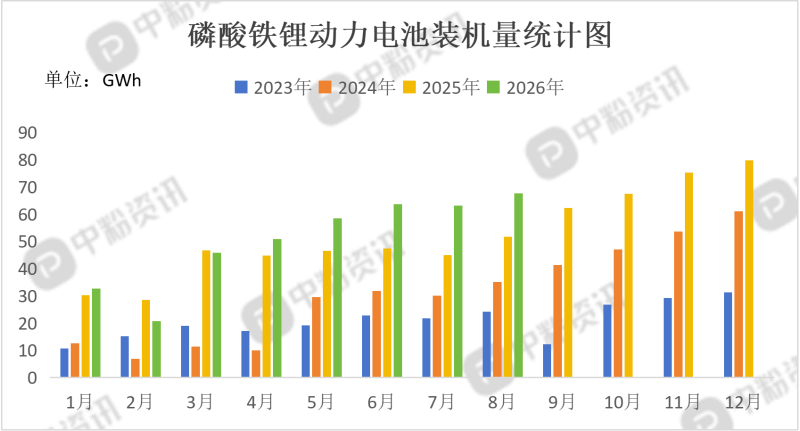
后市预测:尽管需求总量在增长,但下游对高价原料的接受度有限,采购策略趋于保守。电芯厂普遍按需拿货、低库存运营,缺乏主动囤货动力,等待碳酸锂价格企稳。这在一定程度上抑制了磷酸铁锂正极材料的涨价空间。(个人观点,仅供参考)

 移动端



 氧化铝