 31
 2026-09-30
中国粉体网讯
市场综述
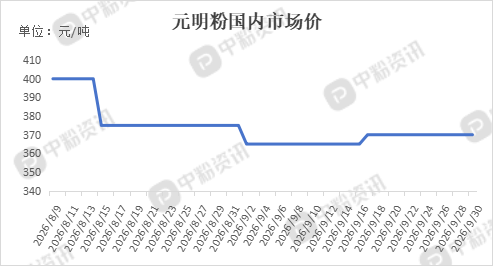
本月,国内工业级元明粉市场整体维稳偏弱运行,价格窄幅震荡,传统“金九”旺季预期落空,市场交投平淡。矿产型元明粉厂家开工维持中高位,叠加纯碱、锂电行业副产元明粉持续放量,市场货源供给整体宽松。厂家成品库存处于中等水平,无明显累库压力,但贸易商囤货意愿偏低。下游玻璃、印染、洗涤行业仅维持刚需采购,集中补库迟迟没有启动。低价副产货源持续冲击市场,压制矿产元明粉上行空间。出口订单保持平稳,对国内价格支撑力度有限。全月价格无大幅涨跌,买卖双方观望情绪浓厚。
上游行情
天然芒硝矿:芒硝矿资源充足,开采成本低位稳定,本月矿山检修偏少,原芒硝供应充足,矿端成本对元明粉价格无推涨动力。
能源方面:煤炭、蒸汽价格波动不大,矿制元明粉生产成本保持稳定。
副产元明粉:副产元明粉来自化工废水蒸发回收,生产成本远低于矿制元明粉,近期化工装置开工稳定,副产货源持续流入市场,成为压制工业元明粉价格的核心因素。
物流运费:省内短途运费平稳,跨省长途运费小幅波动,区域价差主要由运费差异造成。上游整体无成本抬升利好,元明粉成本底部支撑偏弱。
下游需求
玻璃行业:浮法玻璃产线冷修持续推进,玻璃厂家库存偏高,盈利承压,元明粉作为澄清剂按需采购,大单补库意愿弱,需求增量有限。光伏玻璃刚需稳定,但增量不足以拉动整体元明粉消费。
印染行业:纺织金九旺季有一定回暖,但印染厂订单分化,企业多控制原料库存,随用随采,元明粉刚需小幅回升,增量有限。
洗涤行业:洗衣粉、固体洗涤剂配方持续浓缩化,单位产品元明粉添加量长期下降。
日化:日化企业备货平淡,需求保持平稳,无明显增量。
造纸、建材、水处理:维持刚性消耗,需求变化不大。
出口:东南亚、非洲常规订单平稳,海外新增询单不多,出口量环比小幅波动,难以对冲国内宽松供给。
整体下游呈现刚需维持、旺季不旺格局,终端没有集中补库,需求难以带动元明粉涨价。
后市预测
短期来看,国内工业元明粉大概率延续偏弱震荡为主,大幅上涨缺乏需求支撑,下行空间有限。若无集中装置检修,供给难出现明显收缩。厂家库存压力不大,挺价意愿存在,但副产低价货源会持续牵制矿制元明粉报价。下游玻璃行业四季度仍受库存拖累,印染、洗涤需求难有超预期爆发,下游依旧以刚需随采为主。因此整体看,下月元明粉供大于求格局不变,行情偏弱运行为主。

 移动端



 氧化铝