 26
 2026-09-30
中国粉体网讯
市场概述:本月,国内石英砂市场整体供需宽松,受传统行业“金九”复苏不及预期影响,平板玻璃、建筑建材等下游仅维持刚需采购,市场以短期小单成交为主,价格持稳偏弱,厂家让利走货现象较多。精制石英砂呈现显著结构性分化,普通酸洗砂新增产能释放,行业内卷明显;低铁优质精制砂受益于精密铸造及覆膜砂需求支撑,货源偏紧、价格保持坚挺。受国庆假期影响,下游多为节前适度补库,并未出现大规模囤货,普通与优质品级价差进一步拉开,后续市场仍将重点跟随玻璃、铸造以及硅片产业链开工变化。
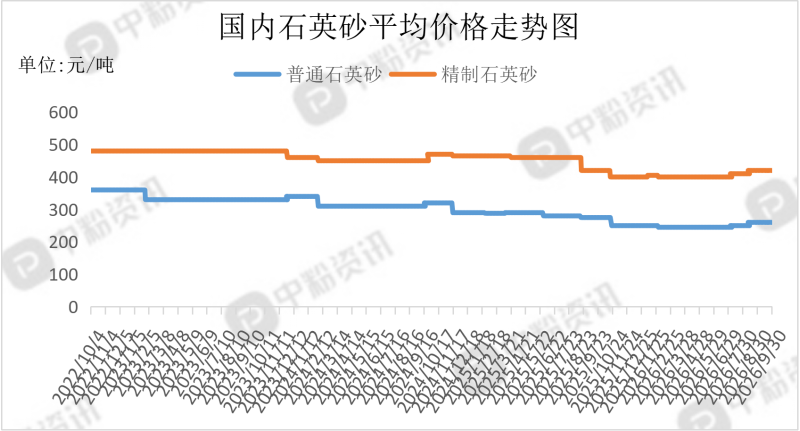
产品价格:截至目前,全国石英砂产品的市场主流价格分别为:普通石英砂(硅含量≥90—99%, 铁含量≤0.06—0.02%)20-40目、40-80目和80-120目市场报价在220元/吨,精制石英砂(硅含量:99—99.5%,铁含量≤0.02%)20-40目、40-80目和80-120目市场报价在350元/吨。(所有数据截至9月30日)
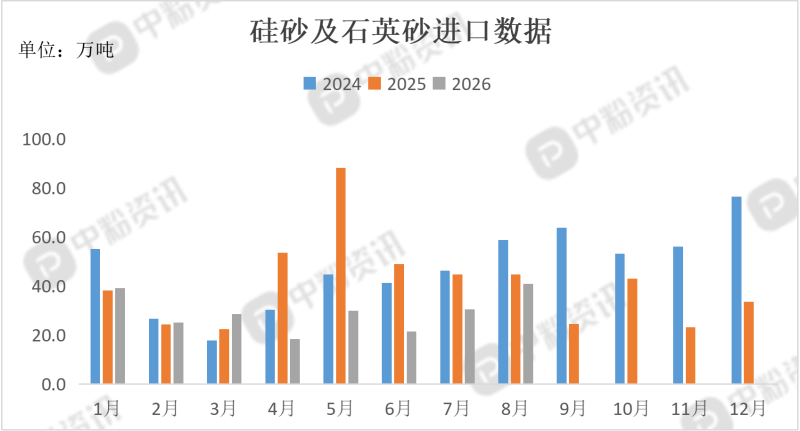
进出口:海关统计,2026年8月我国硅砂及石英砂当月进口量为40.96万吨,累计进口量为234.00万吨,进口量环比上涨34.20%,进口量同比下跌8.42%,累计进口量比去年同期下跌35.89%。
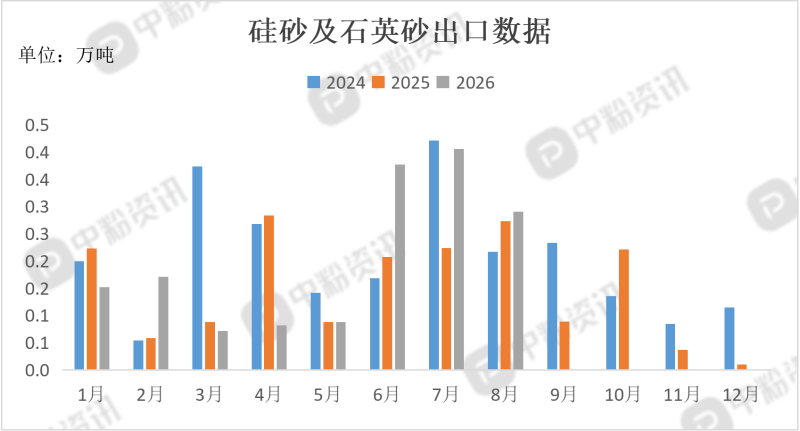
海关统计,2026年8月我国硅砂及石英砂当月出口量为0.29万吨,累计出口量为1.63万吨,出口量环比下降28.39%,出口量同比上涨6.34%,累计出口量比去年同期上涨13.29%。
上游成本分析:国内石英矿主产区整体开采运行平稳,合规矿山原料输出充足,受扬尘、废水管控,部分中小型矿点间歇性受限,原矿整体供给宽裕,但低杂质优质矿源依旧紧俏;近期多地推进石英矿探矿权、采矿权公示出让,行业进一步向合规主体集中,原矿成本小幅抬升向下传导有限,矿端跟随下游加工企业按需出货,节前并未出现大规模抢矿囤货现象。
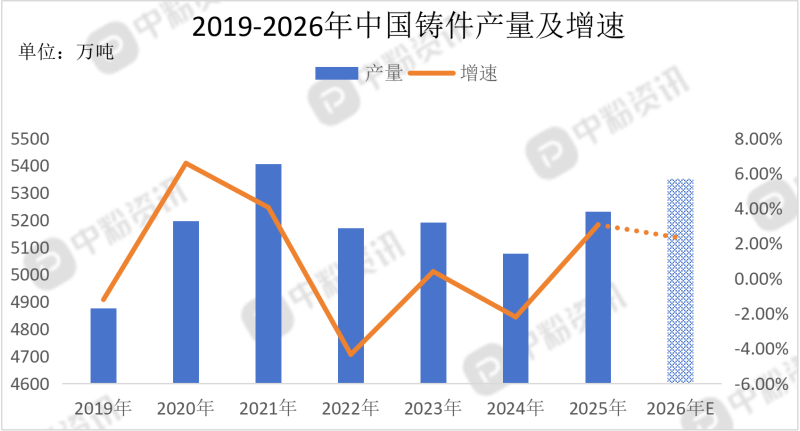
下游市场分析:本月,低端铸件订单表现平淡,对普通石英砂仅维持基础用料采购;受益于汽车、工程机械设备零部件需求回暖,精密铸造以及覆膜砂企业开工有所抬升,对杂质管控严格的低铁精制石英砂采购需求增加,下游企业多按需锁定品质稳定原料,节前仅做适度备货,并未出现集中囤货的现象。
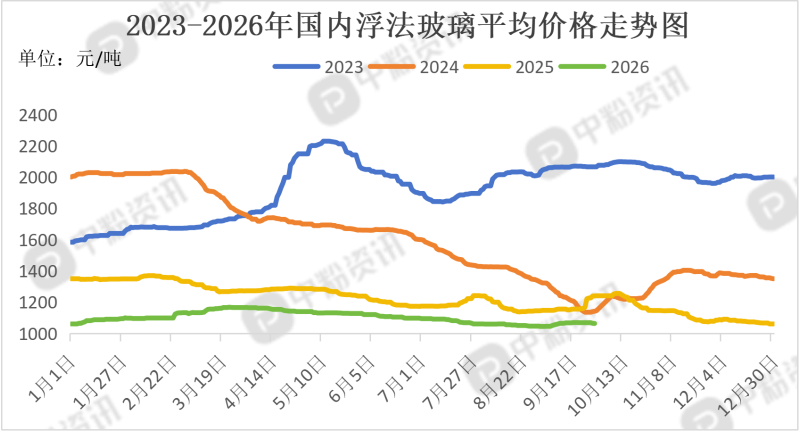
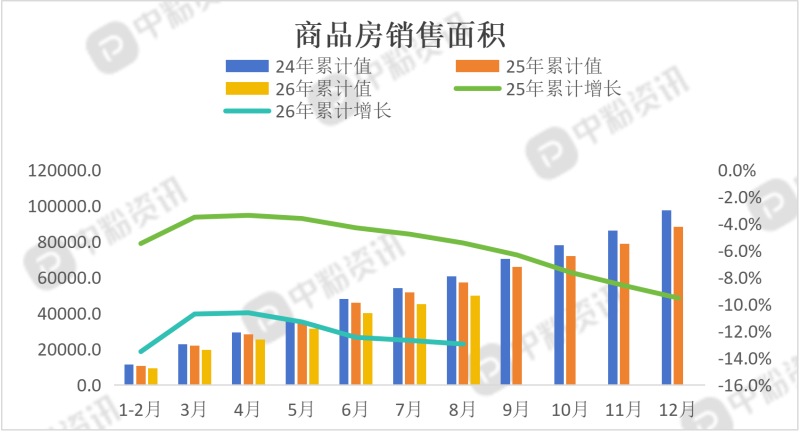
8月份,房地产施工面积达3197.25万平方米,同比下降26.96%,环比下降9.26%,商品房销售面积达4858.96万平方米,同比下降15.41%,环比下降0.46%。地产施工规模同比、环比同步回落,反映房企项目建设端仍偏弱,商品房销售环比出现抬升但同比依旧下滑,更多属于淡季过后的阶段性反弹,市场整体尚未走出压力区间。
后市预测:短期普通石英砂行情平稳,价格波动有限。下游平板玻璃库存高企、地产偏弱,采购以刚需补库为主。产区整治淘汰小产能,但大厂供给充足,供需偏宽松。长期看普砂需求增长乏力,行情随玻璃冷修、竣工情况小幅变动,低端产能过剩格局难改,和高纯石英砂走势分化。(个人观点,仅供参考)

 移动端



 氧化铝