 24
 2026-10-15
中国粉体网讯
市场概述:
高温煅烧氧化铝:
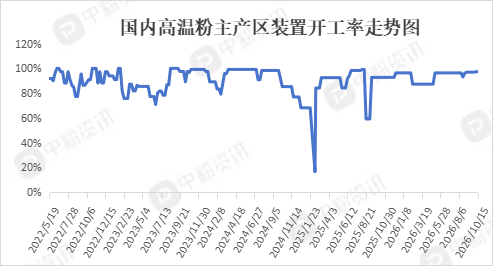
本周,国内高温煅烧氧化铝市场整体弱稳运行,普通煅烧粉货源充足、成交偏弱,低钠超细煅烧粉报价坚挺。原料工业氧化铝低位震荡,对成品成本支撑有限,煅烧核心能耗成本保持刚性,厂家主动调价意愿不强。主产区企业窑炉开工正常,常规规格现货库存持续累积。下游耐火、耐磨陶瓷等传统领域处于淡季,多为小批量按需补货,市场议价空间放大。锂电隔膜涂覆、电子陶瓷用低钠超细煅烧粉依托长单支撑,订单相对稳定,货源偏紧。整体市场缺乏集中采购带动,大单较少,短期普通高温煅烧粉仍承压,高端低钠超细粉保持抗跌,价格分化格局延续。
高纯氧化铝:
本周,国内高纯氧化铝市场报价坚挺,行情以稳为主。4N及以上高纯氧化铝多采用订单式生产,现货库存偏低,定制化规格交付周期较长。3N级普通高纯粉供应相对宽松,竞争压力偏大。下游方面,半导体抛光液、蓝宝石衬底需求平稳,AI服务器配套陶瓷基板、功率器件领域国产替代持续推进,高端高纯粉长单稳定,下游客户认证壁垒高,短期订单波动小。原料端波动对高纯氧化铝影响有限,提纯、晶型控制等加工环节是成本核心。市场增量集中在高端赛道,普通高纯粉需求提振不足,预计下周高纯氧化铝价格继续保持坚挺,高端产品抗跌性强,低端高纯粉仍存在议价让利空间。
价格趋势:
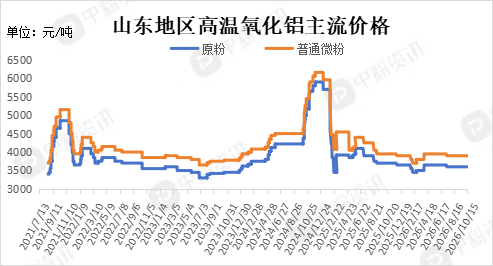
高温煅烧氧化铝价格维稳,当前山东地区原粉主流出厂价格在3350-3600元/吨左右,微粉主流出厂价格在3650-3900元/吨左右,隧道窑烧结低钠微晶原粉报价5800-6000元/吨左右,325目低钠微晶微粉报价6000元/吨左右。高端产品如99%纯度电子陶瓷用氧化铝价格维持在8800-9200元/吨。河南地区微粉主流出厂价格在4300-4600元/吨左右,低钠微粉普遍报价5000元/吨以上。
目前,国内高纯氧化铝4n;平均粒径D50在3-5μm的主流出厂报价在55元/公斤左右,高价在100-145元/公斤左右。氧化铝含量4n;平均粒径D50在1-3μm的主流出厂报价在47-65元/公斤左右,高价在100-145元/公斤左右,蓝宝石用4n8高纯氧化铝粉价格在50元/公斤左右。国外市场,日本4N9纳米氧化铝粉国内市场散货价格在80万元/吨左右,住友化学的5N氧化铝价格约50-80万元/吨,6N产品超过100万元/吨。
上游市场:
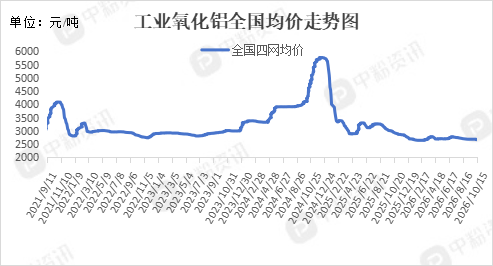
本周,国内工业级氧化铝现货窄幅震荡,价格小幅偏弱运行,市场整体供大于求。国内氧化铝产能投放持续,虽然部分亏损企业进行检修、小幅压产,但难以扭转整体过剩格局。铝土矿进口保持稳定,海运费回落,原料端成本支撑有所松动,氧化铝厂吨端利润微薄,部分企业处于亏损状态。
本周,能源价格平稳,能耗成本刚性,限制精细氧化铝大幅降价空间。
下游市场:
锂电隔膜:动力电池及储能行业开工平稳,陶瓷隔膜渗透率持续提升,隔膜厂维持常态化采购,以长单锁定为主,周内新增集中备货不多;下游电池企业排产平稳,暂无大规模扩产采购,对粉体价格敏感度较高,压价意愿存在。
电子陶瓷基板、MLCC:消费电子复苏节奏偏慢,但AI服务器、光模块配套陶瓷基板需求稳步增长,高端电子级氧化铝需求持续释放,国产替代推进;客户认证周期长,订单稳定,短期增量有限。
耐火材料、研磨抛光:钢铁、水泥行业处于传统淡季,耐火企业开工偏低,采购意愿弱,按需少量补货;普通研磨粉体需求疲软,低端市场低价竞争激烈。
半导体抛光、蓝宝石:抛光液用高纯氧化铝需求平稳;蓝宝石衬底需求温和,增量有限,属于长期稳健赛道。
后市预测:
短期来看,上游工业氧化铝维持低位震荡,原料端难以带来成本支撑,精细氧化铝价格缺乏上涨动力。下游整体以按需采购为主,传统领域难有明显回暖。锂电、电子陶瓷高端粉体需求保持韧性。预计下周精细氧化铝价格继续稳为主。

 移动端



 氧化铝