 27
 2026-10-15
中国粉体网讯
市场概述:本周四氧化三钴市场延续弱势下行态势,价格重心进一步下移。下游终端需求疲软与成本端支撑减弱共振。截至10月15日,国内电池级四氧化三钴(Co₃O₄≥72%)现货报价约226500元/吨,近一周累计下跌12500元/吨,市场整体成交清淡。需求端持续低迷,下游钴酸锂企业原料库存相对充足,节后以消化库存、按需采购为主,短期内难见集中补库行为。终端3C消费电子订单未见明显复苏,旺季备货尚未放量,市场缺乏新增买盘支撑。供应端主动收缩,冶炼企业停产、减产范围有所扩大,9月四氧化三钴产量环比下降10.43%,预计10月产量将进一步下滑至约3580吨。
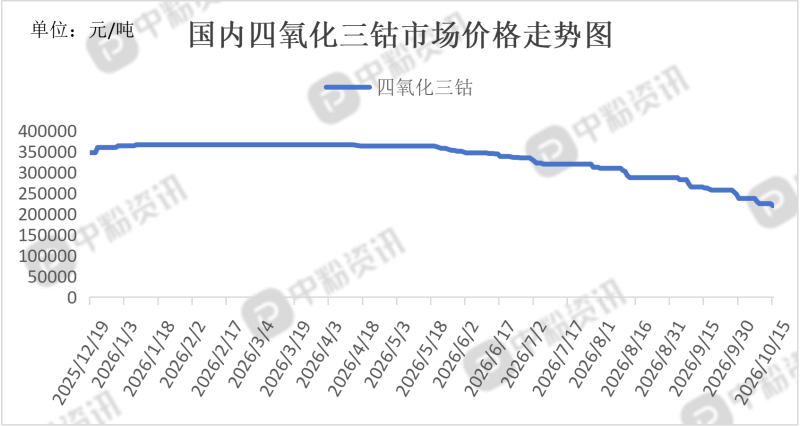
上游成本分析:本周四氧化三钴上游成本端延续下行,核心压力来自钴中间品价格回落与MHP计价系数的持续下探,成本支撑进一步弱化。矿端,刚果(金)出口配额政策落地后,海外中转港积压的货源预计将在10-12月集中到港,市场普遍预期后续原料供应压力将明显缓解,这直接压制了中间品钴的现货报价。下游钴盐及四氧化三钴价格持续下跌,导致冶炼厂盈利承压,对高价原料的采购意愿极低。这种“降价—亏损—原料跟跌”的负反馈循环,迫使矿端和贸易商在谈判中做出让步,进一步压低了MHP的计价系数。
下游市场分析:本周四氧化三钴下游需求端延续极度疲软态势。下游钴酸锂企业原料库存相对充足,节后仍以消化库存、按需采购为主,短期内难见集中补库行为。电芯企业去库缓慢、排产偏低,开工率维持低位,对四氧化三钴的采购仅维持压价刚需。国庆假期3C消费电子虽有一定热度,但结构性分化明显。苏宁易购数据显示,核心门店客流同比增长五成,AI 家电销售同比增长超四成。折叠屏、AI 手机等高端品类成交额增幅超三成,但2000元以下入门机型继续下滑。这种高端热、中低端冷的格局对钴酸锂需求的拉动有限。更关键的是,行业进入长换机周期新常态,补贴与新机红利仅带来结构性修复,补贴退坡后市场仍回归存量博弈。3C电子旺季前的备货尚未放量,钴系缺乏新增买盘支撑。
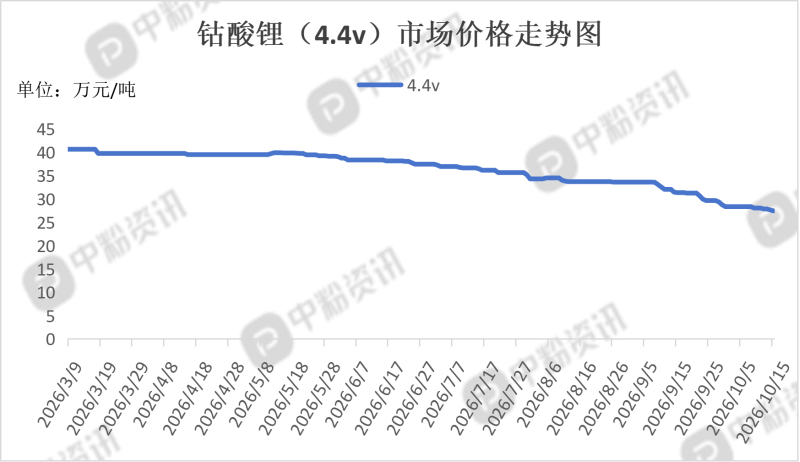
后市预测:目前,部分四氧化三钴冶炼企业仍处停产状态,复产后的设备调试约需两周。若复产集中在10月中下旬完成,11月供应量将较10月有所恢复,在需求未见明显放量的情况下,可能进一步加剧供应端的压力。11月四氧化三钴市场的主线仍是供需双弱下的弱势震荡。价格能否止跌,取决于下游年末备货是否会带来一波集中采购,以及冶炼企业复产节奏与原料到港节奏之间的匹配情况。在当前终端3C需求未见实质回暖的背景下,反弹动力不足,磨底仍是基准情形。

 移动端



 氧化铝