 25
 2026-10-15
中国粉体网讯
市场概述:本周,工业硅市场维持区间震荡格局,成本端提供底部支撑,但下游需求乏力限制上行空间。西北少量产能恢复,西南步入平枯水期,电价走高促使部分硅厂控产,供需相互对冲。需求方面,下游多晶硅减产持续推进,周度产量下滑,对工业硅原料采购收缩;有机硅开工偏低,原料备货保守;铝合金需求稳定,占比相对较小。下游企业多按需小单拿货,仅出口端略有回暖。社会库存缓慢去化,贸易商报盘波动不大,盘面小幅走强。据了解,华东地区工业硅(不通氧553#硅)报价在9.35元/千克,工业硅(通氧553#硅)报价在9.45元/千克,工业硅(521#硅)的主流报价在9.45元/千克。(所有数据截至10月15日)
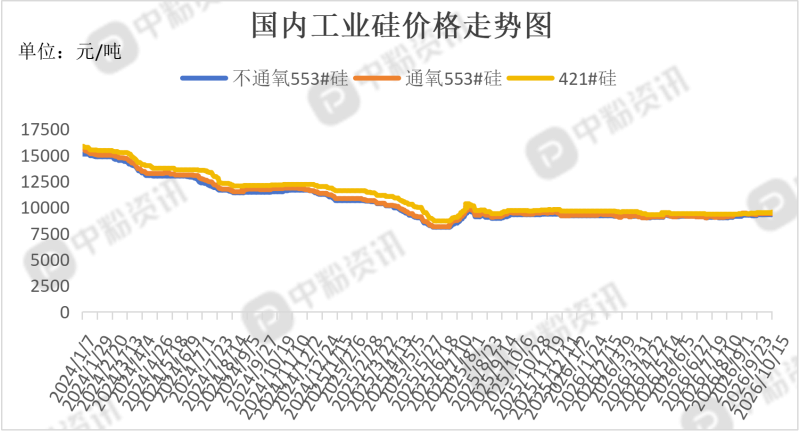
上游成本分析:上游方面,目前我国硅石储量丰富,分布广泛,原料端供给始终充裕,市场价格长期维持在窄幅区间波动,对工业硅生产成本形成的扰动十分有限。
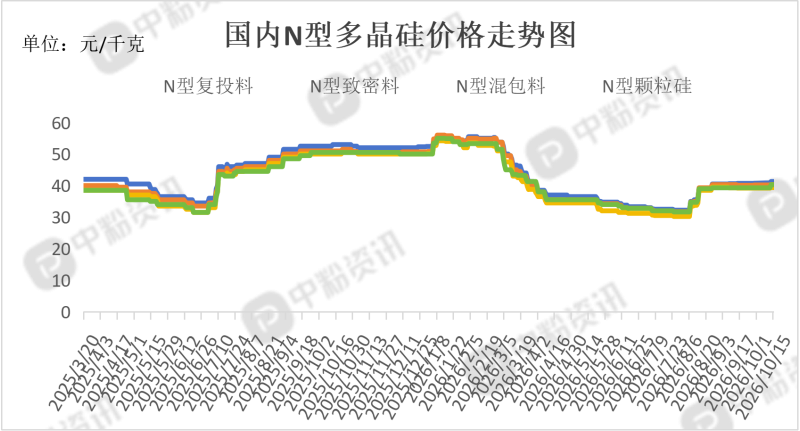
下游市场分析:近期N型多晶硅价格在前期大幅下跌见底后迎来修复反弹,复投料、致密料、混包料与颗粒硅价格走势基本同步,品种间价差相对稳定。前期低价促使部分硅料产能主动控产,供给压力有所减轻,叠加下游N型硅片刚需补货,支撑硅料价格自低位回升,但下游企业并未大规模囤货,上涨动能偏弱,行情整体呈温和修复态势。
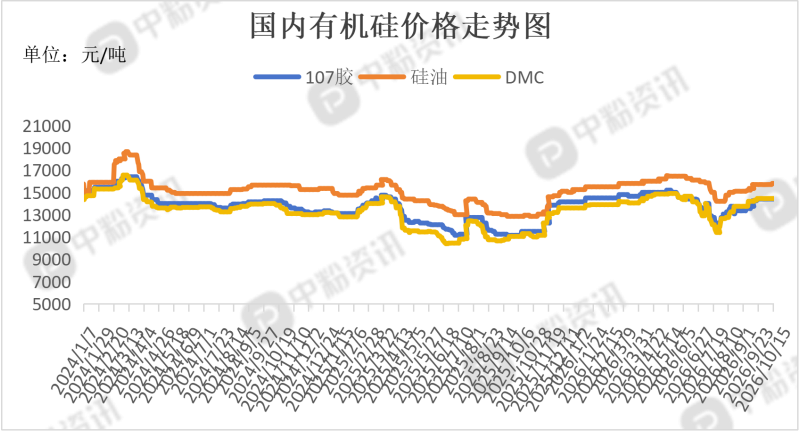
国内有机硅DMC、107胶、硅油价格走势联动性较强,在前期一轮急跌后逐步回升,近期整体小幅上行。当前行业开工维持偏低水平,厂家有挺价意愿,但下游制品端订单偏弱,终端多按需采购,缺乏大规模备货动作,价格上行空间受限,行情呈现震荡修复特征。
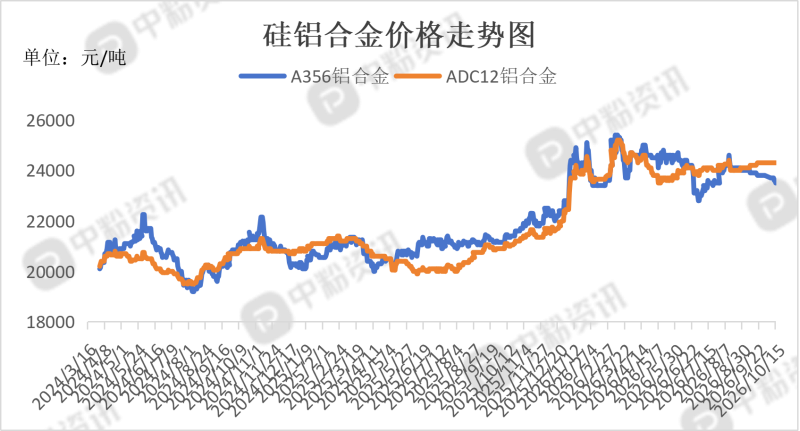
铝合金价格走势保持同步,前期经历一轮明显上行后高位震荡,近期价格小幅回落。原料端铝、工业硅成本波动对合金报价形成牵引,下游压铸企业按需采购为主,订单支撑力度有限,市场成交多为刚需小单,价格高位承压震荡。
后市预测:短期工业硅大概率区间震荡。枯水期西南用电成本走高,限制产能,对价格形成支撑;但多晶硅缩减采购、有机硅需求偏弱,只有铝合金保持刚需,叠加库存偏高,价格难大幅上涨。后市重点看西南减产执行、多晶硅采购和出口情况,短期很难走出单边行情。(个人观点,仅供参考)

 移动端



 氧化铝