 11
 2026-10-22
中国粉体网讯
市场综述
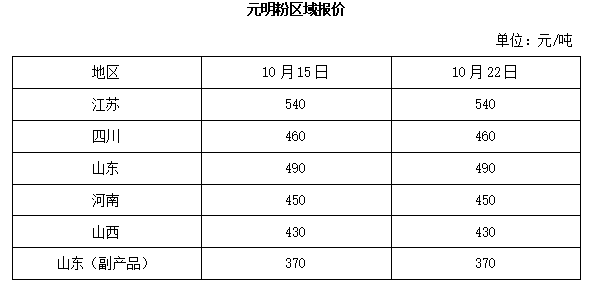
本周,国内元明粉市场供需维持紧平衡,行情偏弱震荡,天然芒硝法主流报价持稳,副产元明粉低价货源持续冲击市场,市场整体供应充裕,下游以刚需随采为主,投机备货意愿不强,交投节奏偏慢,产销维持弱平衡格局,厂家稳价意愿较强,但缺乏持续拉涨动力,不同品质、区域价差明显。目前看,市场博弈焦点集中在副产货源增量和下游传统行业开工修复节奏上。
上游行情
芒硝矿山开采平稳,原料供给充足,开采、煤电成本波动不大。
粘胶、锂盐行业开工稳定,副产硝持续流入市场,分流常规元明粉需求。
物流运价小幅波动,对成本端影响有限,上游无明显成本驱动,难以支撑价格大幅上行。
下游行情
洗涤剂行业刚需平稳,订单增量有限。
纺织印染进入传统淡季,开工偏弱,采购量难有提升。
光伏玻璃是需求亮点,高纯低铁元明粉订单稳定、品质要求严格。
造纸、皮革、水处理板块按需拿货,大批量备货不多。
整体来看,传统下游拉动乏力,仅高端细分需求形成支撑,整体采购节奏偏保守,以低库存周转为主。
后市预测
短期来看,元明粉市场大概率延续窄幅震荡,普通元明粉价格上行空间有限,副产低价货源将持续拖累市场。供应端,天然芒硝企业开工维持高位,副产货源持续释放,整体供应压力仍存。需求端,传统下游暂无明显回暖信号,光伏玻璃高端需求保持韧性,但体量不足以带动全市场涨价。

 移动端



 氧化铝