 51
 2026-10-22
中国粉体网讯
市场概述:本周钴氧化物整体偏弱下行,氧化钴连续两日下跌,四氧化三钴同步跟跌,市场成交清淡、下游接货意愿偏弱。截至目前,氧化钴报价186.5元/公斤,近一周跌幅5.09%,电池级四氧化三钴报价为202500元/吨,周跌幅为7.95%。原料端,刚果(金)货源集中到港、印尼MHP放量、再生钴替代率升至34%,钴精矿价格回落,冶炼成本支撑走弱。四氧化三钴散单报价随行就市,部分厂家出货心态松动,长单为主、新增采购近乎缺失。下游钴酸锂企业维持刚需周度采购,部分明确表示年内不再新增采购,11–12月签单转向明年。
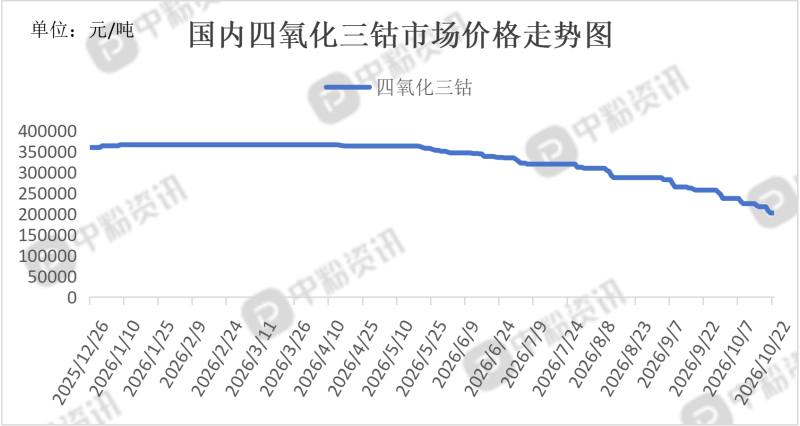
上游成本分析:刚果(金)货源集中到港、印尼MHP持续放量,叠加再生钴补充,原料端从偏紧转向宽松,钴中间品价格持续回落,直接削弱了四氧化三钴的成本底线。冶炼厂夹在高价原料库存与低价产品售价之间,即期利润已陷入亏损,部分企业只能通过减产来对冲跌价损失。截至目前,钴中间品(CIF中国)规格为Co:25%-35%价格在3.25美元/磅。
下游市场分析:下游钴酸锂企业原料库存相对充足,节后以消化库存、按需采购为主,短期内难见集中补库行为。终端3C消费电子订单未见明显复苏,电芯企业排产偏低,对四氧化三钴的采购仅维持压价刚需。
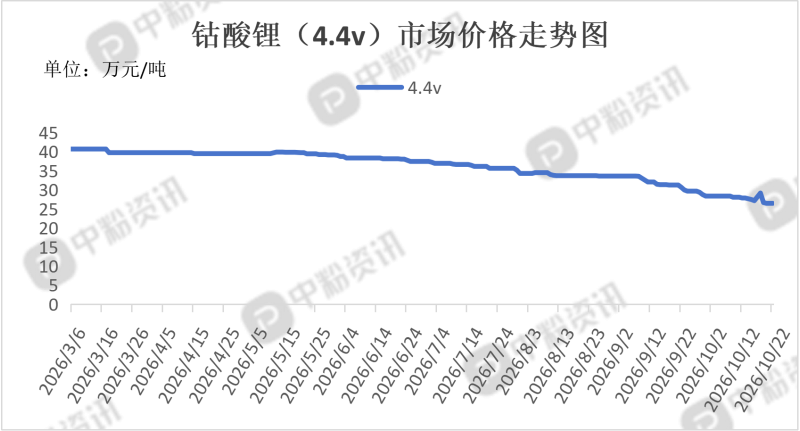
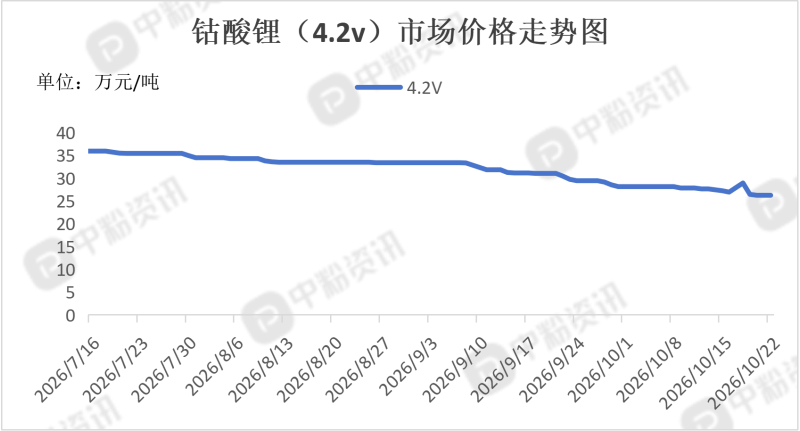
后市预测:短期来看,市场普遍预期偏空。上游原料成本坍塌与下游需求疲弱形成共振,集中补库行情暂难出现,议价重心或继续小幅下移。

 移动端



 氧化铝