 10
 2026-10-29
中国粉体网讯
市场概述:本月,国内石英砂市场行情弱稳运行,整体处于供大于求格局,成交多为刚需小单。供给端凤阳、灵寿等主产区合规大厂生产稳定,虽环保整治令零散小产能阶段性受限,但不足以改变总量富余的局面,砂企库存压力分化,中小厂成品库存偏高。需求端核心下游浮法玻璃受地产拖累,日熔量维持低位、厂内成品库存高企,玻璃厂采购谨慎,以随用随采、压价拿货为主;铸造、耐火、滤料喷砂等板块缺乏增量支撑,仅维持常态化消耗。整体买方特征明显,主流报价波动不大,部分中小商户通过让利促出货,向上驱动不足,短期行情难有明显反转。
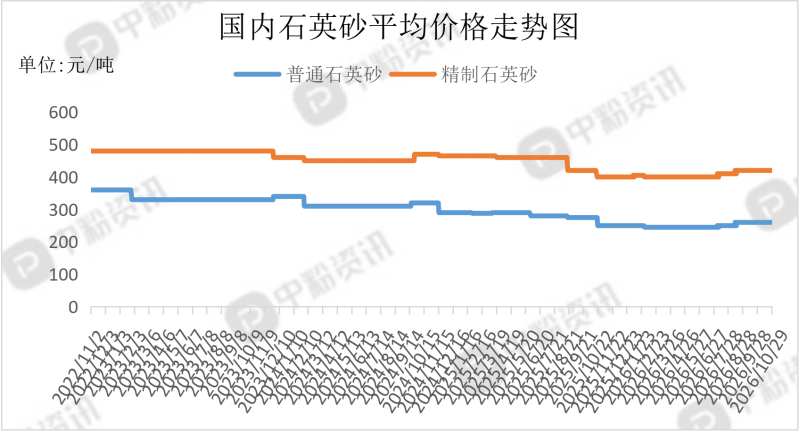
产品价格:截至目前,全国石英砂产品的市场主流价格分别为:普通石英砂(硅含量≥90—99%, 铁含量≤0.06—0.02%)20-40目、40-80目和80-120目市场报价在220元/吨,精制石英砂(硅含量:99—99.5%,铁含量≤0.02%)20-40目、40-80目和80-120目市场报价在350元/吨。(所有数据截至10月29日)
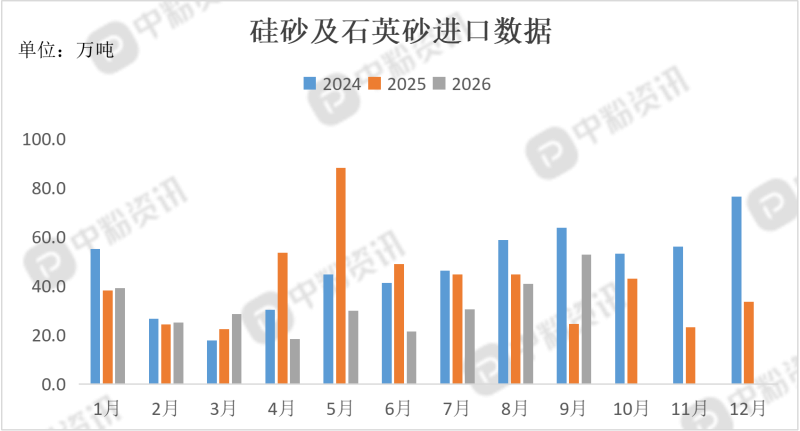
进出口:海关统计,2026年9月我国硅砂及石英砂当月进口量为52.73万吨,累计进口量为286.73万吨,进口量环比上涨28.74%,进口量同比上涨114.59%,累计进口量比去年同期下跌26.40%。
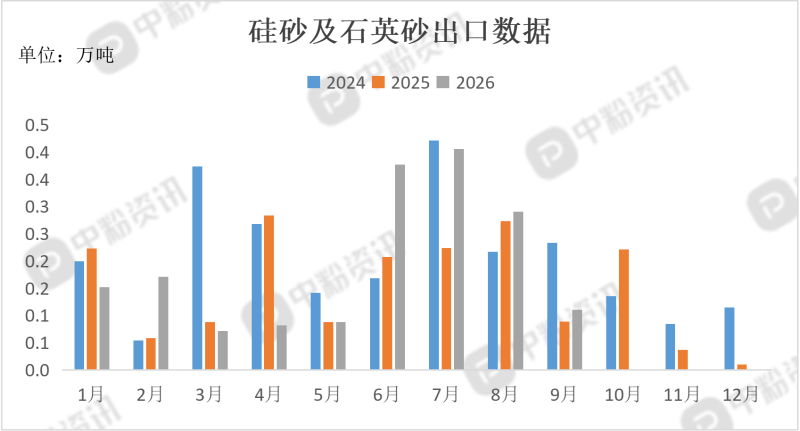
海关统计,2026年9月我国硅砂及石英砂当月出口量为0.11万吨,累计出口量为1.74万吨,出口量环比下降62.07%,出口量同比上涨24.08%,累计出口量比去年同期上涨13.92%。
上游成本分析:国内石英矿主产区整体开采运行平稳,合规矿山原料输出充足,受扬尘、废水管控,部分中小型矿点间歇性受限,原矿整体供给宽裕,但低杂质优质矿源依旧紧俏;近期多地推进石英矿探矿权、采矿权公示出让,行业进一步向合规主体集中,原矿成本小幅抬升向下传导有限,矿端跟随下游加工企业按需出货,节前并未出现大规模抢矿囤货现象。
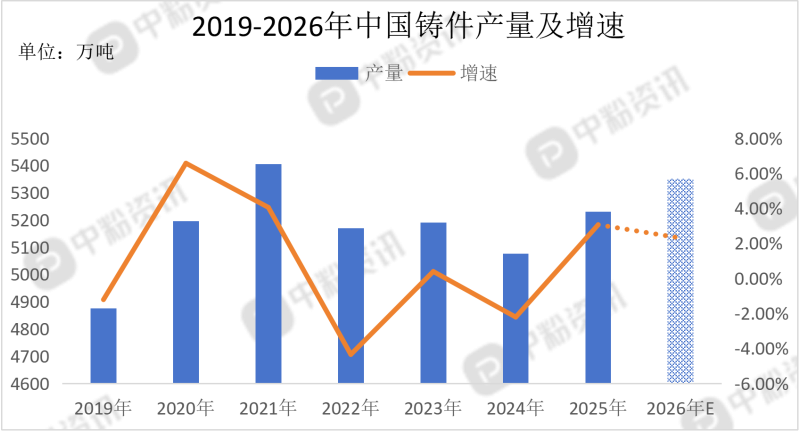
下游市场分析:本月浮法玻璃行业承压运行,地产端需求拖累显著,行业维持偏低的日熔水平,成品库存仍处在相对高位,企业亏损面较大,原料采购节奏偏保守,多采用小批量跟进的模式。铸件板块整体景气平淡,通用设备、汽车零部件相关订单没有明显增量,铸造企业按需补进原砂,市场以老客刚需成交为主,缺少带动行情走强的利好因素。
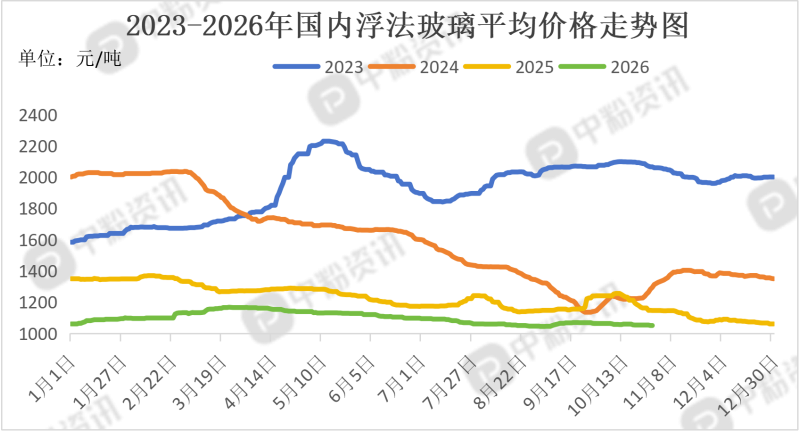
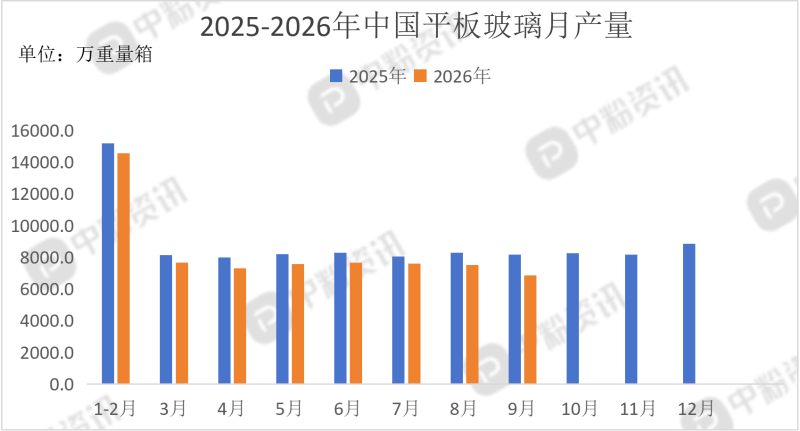
今年国内平板玻璃各月产量持续低于去年同期水平,9月的产量差距进一步拉大,行业整体产出收缩态势明确。当前地产端配套需求偏弱,下游深加工订单跟进乏力,玻璃厂成品库存持续处于高位,行业盈利承压,不少产线维持亏损运行,企业主动控产、冷修的意愿较强,对应上游普通石英砂的采购多以按需少量补货为主,集中补库拉动需求的情况怕偏低。
后市预测:短期普通石英砂行情平稳,价格波动有限。下游平板玻璃库存高企、地产偏弱,采购以刚需补库为主。产区整治淘汰小产能,但大厂供给充足,供需偏宽松。长期看普砂需求增长乏力,行情随玻璃冷修、竣工情况小幅变动,低端产能过剩格局难改。(个人观点,仅供参考)

 移动端



 氧化铝