 12
 2026-10-29
中国粉体网讯
摘要:上游碳酸锂价格下行拖累磷酸铁锂成本支撑,而磷酸铁偏紧提供底部托力;下游动力与储能需求仍在,但市场对后续排产回落的担忧加剧,导致价格承压与高开工并存。
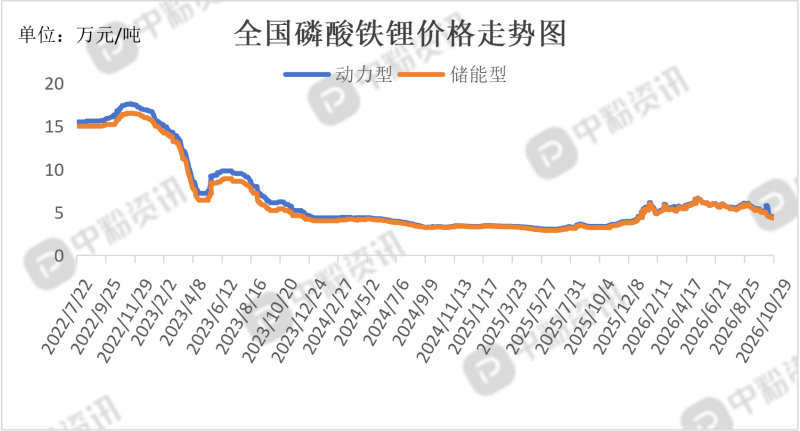
市场概述:本月,磷酸铁锂成交整体偏弱,价格重心下移,上下游博弈加剧。截至目前,动力型磷酸铁锂市场价在4.43万元/吨,储能型磷酸铁锂市场价在4.31万元/吨。随着碳酸锂盘面走弱,铁锂成本支撑持续减弱,价格延续下行态势。不过,高压实产品因供不应求,与普通产品走势分化,对整体成交均价形成一定结构性支撑。
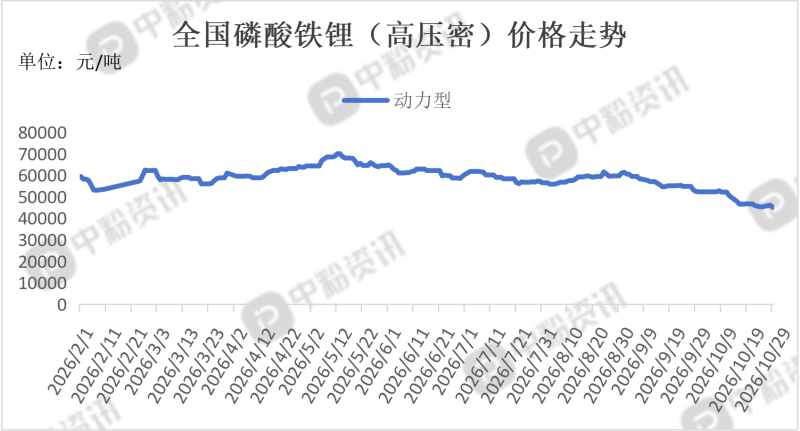
行业开工率维持高位,多数企业保持满产运转。四川、内蒙古、湖北等地产能持续爬坡,但部分企业受产线调试、原料供给及盈利压力影响,爬坡节奏有所放缓;与此同时,市场代加工订单规模有所抬升。头部企业订单排期饱满,龙蟠科技等厂商接连签下大额长协订单,锁定未来数年供应量。高压实磷酸铁锂产品出货顺畅,维持供不应求局面,电池厂对涨价接受度有限,新订单商谈仍在博弈。(所有数据截至10月29日)
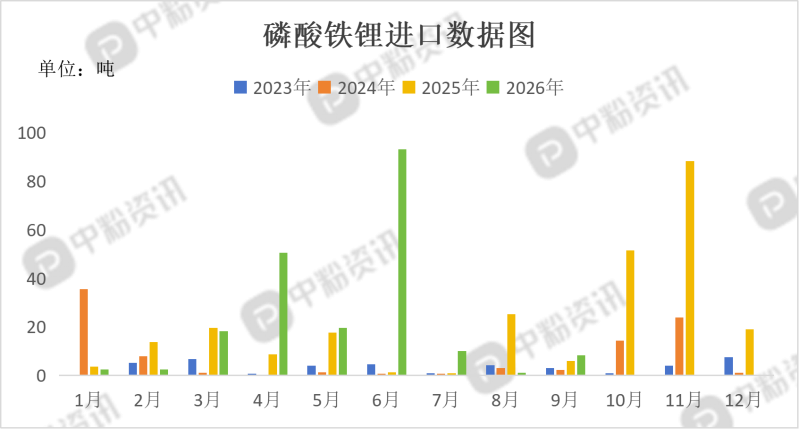
进出口数据分析:海关统计,2026年9月我国磷酸铁锂当月进口量为8.41吨,累计进口量为205.22吨,进口量环比上涨1485.85%,进口量同比上涨42.75%,累计进口量比去年同期上涨114.01%。
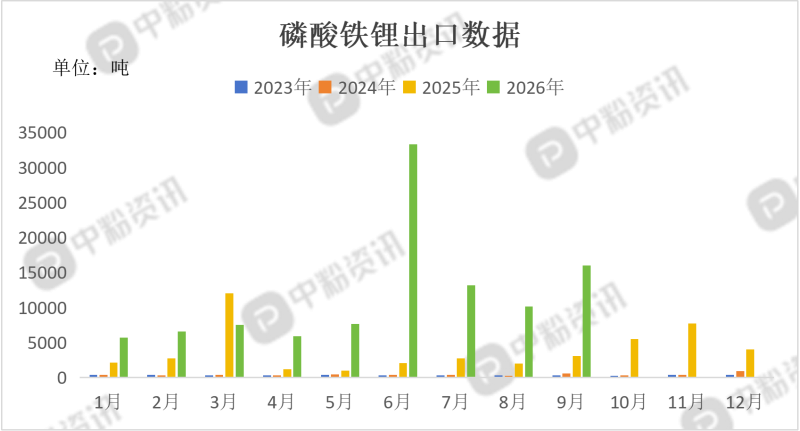
海关统计,2026年9月我国磷酸铁锂当月出口量为15977.98吨,累计出口量为105829.91吨,出口量环比上涨57.39%,出口量同比上涨416.75%,累计出口量比去年同期上涨267.30%。
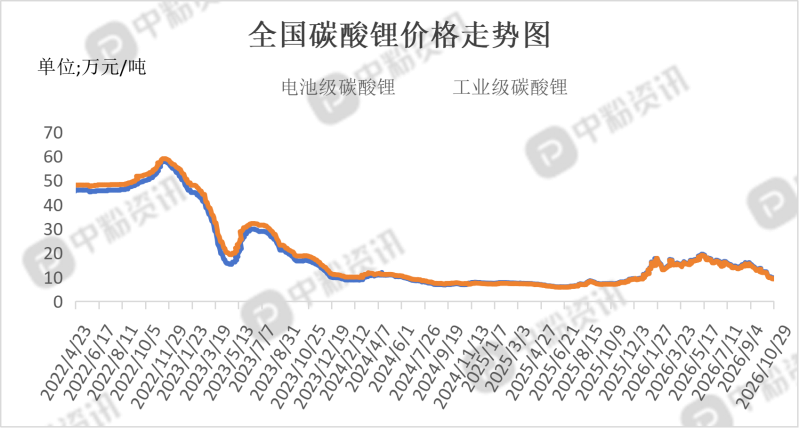
上游成本分析:本月,碳酸锂价格先稳后跌,期货破位下行。目前碳酸锂期货主力合约跌破90000元/吨关口,下跌主因是11月电池排产降幅超预期,叠加江西锂矿复产预期升温,市场交易弱预期。不过现货市场仍维持紧平衡,社会库存连续去化,基差处于高位,现实供应并不宽裕。
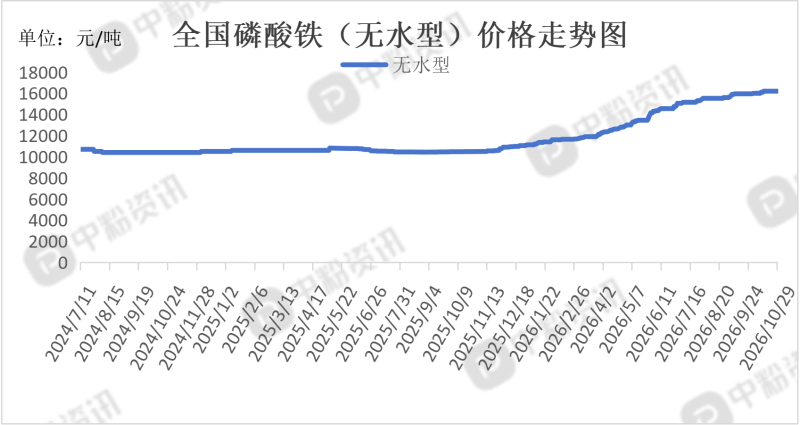
与碳酸锂走势相反,磷酸铁价格偏强运行。主流商谈区间在15800–16600元/吨。供应偏紧支撑上游挺价,但进入新一轮订单商谈后,厂家观望情绪较重,涨价动力有限。(所有数据截至10月29日)
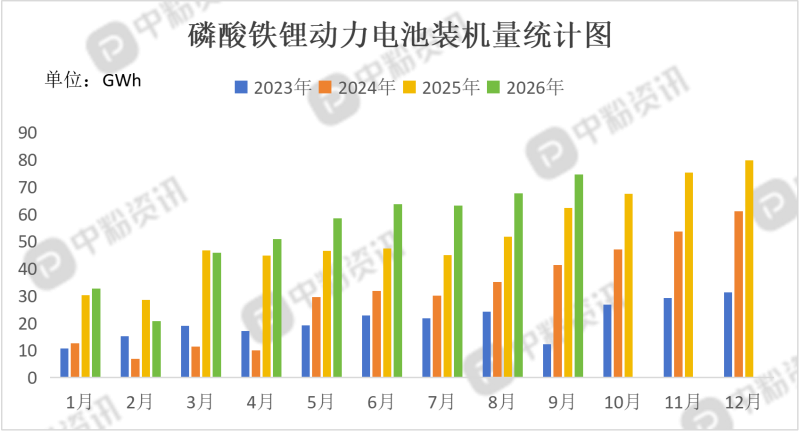
下游市场分析:动力电池磷酸铁锂主导地位稳固。9月国内磷酸铁锂电池装车量74.5 GWh,占总装车量 85.5%,环比增长10.3%,同比增长19.9%。二代刀片电池持续放量,拉动电芯排产增长。储能需求维持旺盛,是铁锂需求的重要支撑。储能型铁锂价格虽随行就市,但订单韧性较强,与动力端共同构成高开工的基础。

后市预测:高端高压实产品订单饱满,产能利用率维持高位,价格韧性较强。海外储能和大型项目优先采购这类产品,短期不会轻易砍单,溢价有望维持。普通低端储能料低端产能并不稀缺,价格弹性偏弱。一旦下游电池厂备货节奏放缓,普通料会比高端料更早承压回落。(个人观点,仅供参考)

 移动端



 氧化铝