 27
 2026-11-05
中国粉体网讯
市场概述:本周,1#锡市场整体呈现先跌后反弹的走势。周初受宏观情绪偏弱与需求预期降温拖累,期现价格同步下行;周中以后冶炼复产预期与低库存现实交织,盘面反弹,但现货跟涨乏力,升水迅速收窄甚至转为贴水,反映出现货端承接意愿并不稳固。矿端约束依然是价格底部的核心支撑。缅甸佤邦复产进度仅恢复至禁矿前的40%—50%,矿端偏紧格局尚未根本改变。不过,冶炼端出现边际变化:云锡检修结束后已复产,两省冶炼开工率预计11月中旬回升,精锡供应边际转松的方向较为明确。下游焊料企业维持按需采购节奏,周初价格下跌时虽有逢低少量接货,但未见集中补库。AI算力、光伏等长期增量逻辑未变,但短期消费电子、白色家电复苏缓慢,光伏装机节奏放缓,焊料订单随之减少。截至目前,1#锡市场均价在356400元/吨。(所有数据截至11月5日)
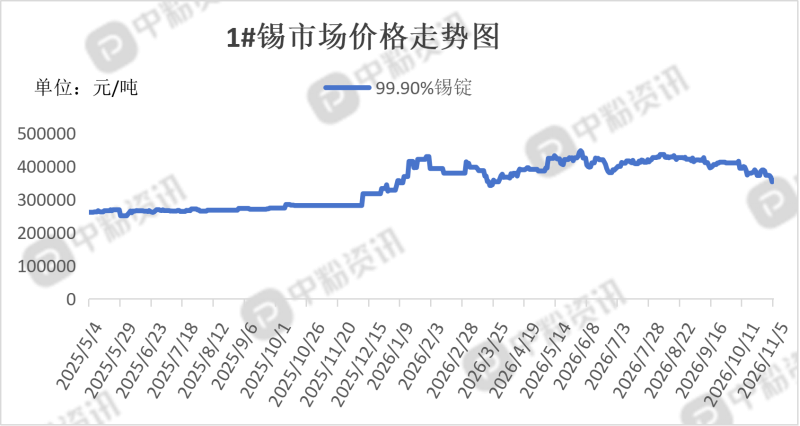
上游成本分析:原料端结构性偏紧格局尚未根本缓解。缅甸复产进度偏慢,刚果(金)后续面临雨季扰动,尽管9月锡精矿进口同比大增,但矿端紧张局面未彻底扭转。受此影响,云南、江西两省冶炼厂合计开工率仅26.92%,处于历史低位,且外购矿冶炼产能处于亏损状态,叠加云锡例行检修,精锡产量受到明显压制。加工费持稳于偏低水平,进一步印证了矿端对冶炼环节的挤压。
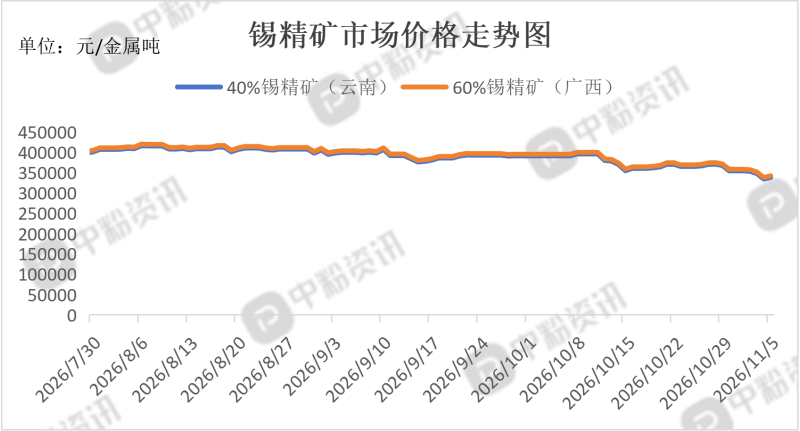
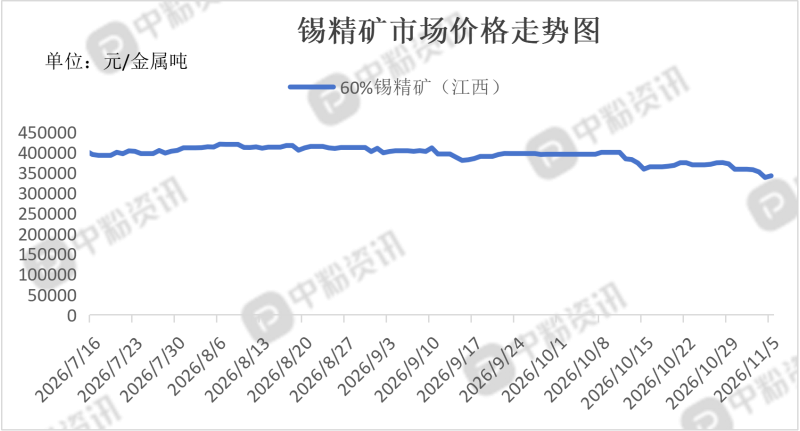
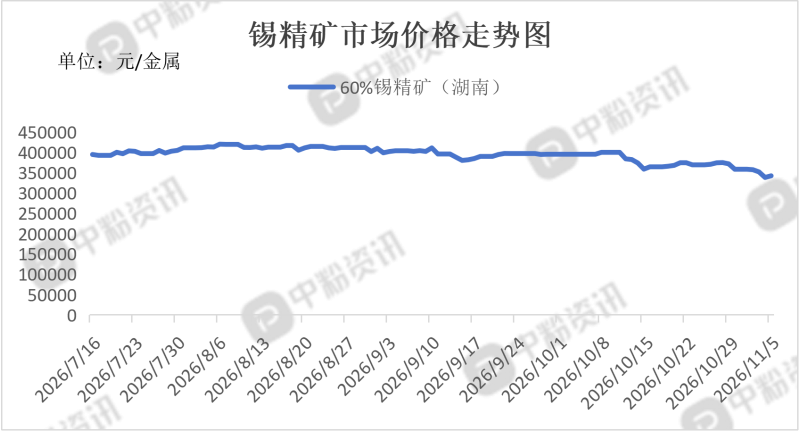
下游市场分析:下游焊料仍是锡消费的核心支柱,约占全部锡消费的50%。AI算力扩张、人形机器人产业化推进以及光伏新能源渗透,持续为锡焊料需求打开中长期增量空间。但短期现实是,锡价处于36万元/吨以上的相对高位,终端焊料企业普遍采取低库存、快周转策略,以按需小单采购为主,集中囤货意愿偏低,现货高价对下游接货节奏形成实质抑制。传统消费电子与汽车电子需求未见明显放量,新兴增量尚未转化为即期的集中补库动力,需求长期向好与短期谨慎之间的时差仍在延续。
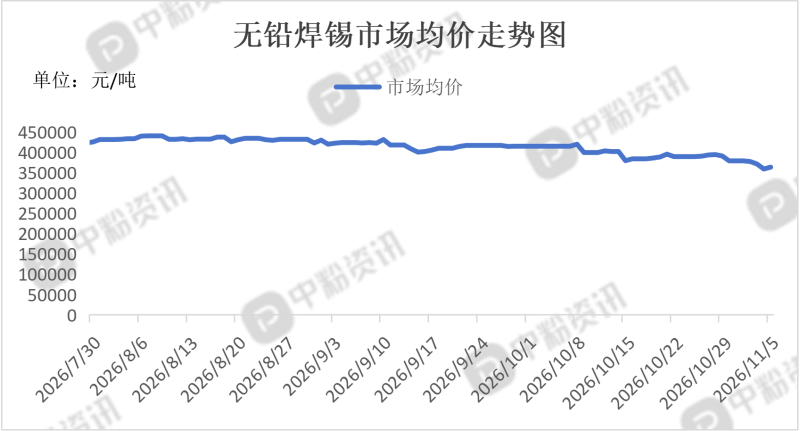
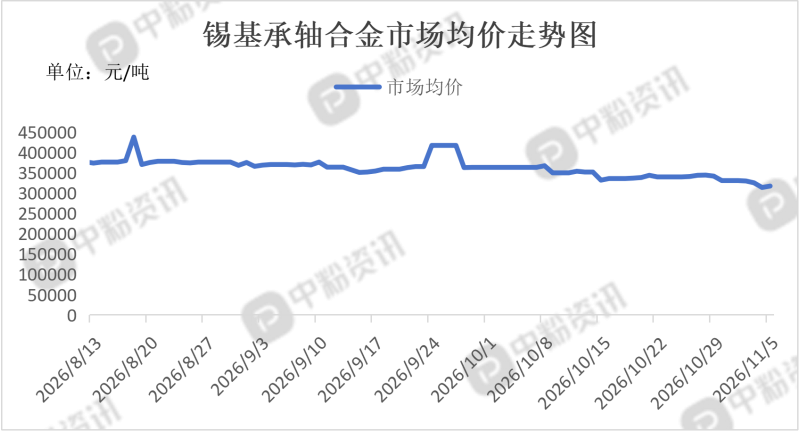
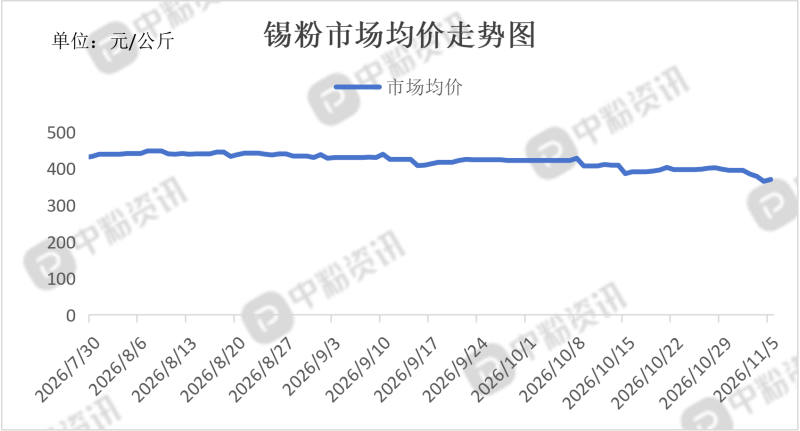
后市预测:综合来看,本周锡市上游成本支撑逻辑未破,中游低库存与现货升水提供底部韧性,但下游对高价的抵触与宏观情绪偏弱共同压制价格上行空间,短期或维持高位震荡格局。(个人观点,仅供参考)

 移动端



 氧化铝