 23
 2026-11-05
中国粉体网讯
市场概述:本周,光伏坩埚用高纯石英砂需求支撑偏弱,报价僵持,头部企业降开工去库,货源充足;硅片、拉晶开工偏弱,坩埚厂随采随用,还有富余长协砂转售、进口砂分流,成交清淡,行情承压。半导体用高纯石英砂维持紧平衡,高端6N砂受海外矿源制约、交期拉长,下游晶圆厂高负荷运转,石英耗材需求向好,国产持续导入,长协占主导,现货高位稳住。光纤用高纯石英砂走势坚挺,高端现货紧张、以长协成交,光棒企业开工高位叠加海外供货偏慢,砂价难松动。光学光源用高纯石英砂整体平稳,常规灯管砂交投平淡、按需采购,紫外、激光等高端光学品类需求相对扎实。
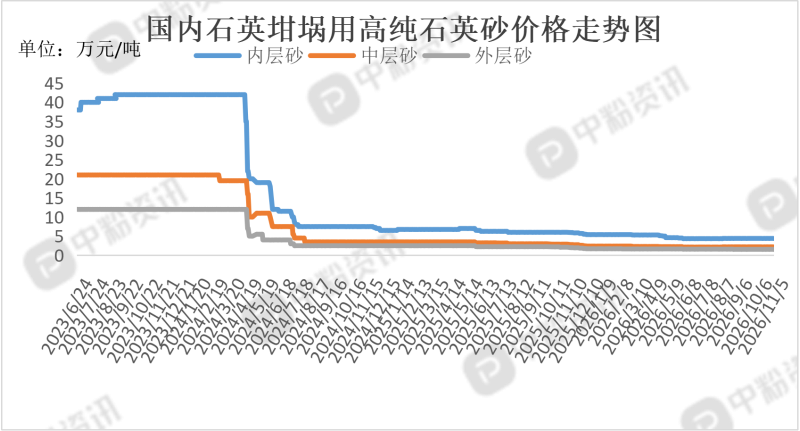
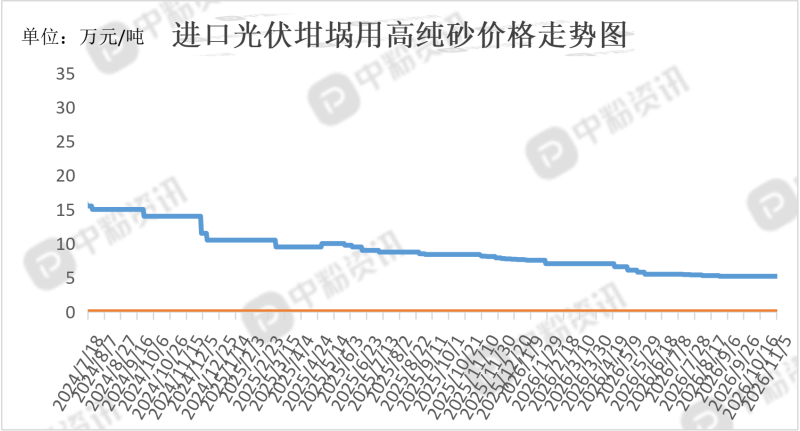
产品价格:截至目前,全国高纯石英砂市场主流价格分别为:国内高纯石英砂(石英坩埚外层用)均价在1.55万元/吨左右,国内高纯石英砂(石英坩埚中层用)市场均价在2.2万元/吨,国内高纯石英砂(石英坩埚内层用)市场成交价在4.4万元/吨左右,光纤用高纯砂市场主流报价在3.5-6万元/吨左右,光学镀膜用高纯石英砂(颗粒状)市场价格在1.8-2.8万元/吨,光学镀膜用高纯石英砂(柱状)市场价格在3.2-5.6万元/吨左右。(所有数据截至11月5日)
上游行情分析:全球高端高纯石英原料仍集中于海外少数矿企,优质原矿供给偏紧,国内新矿勘探开发进度尚可,但距离稳定规模化供货还有一段周期,合成提纯路线持续推进;近期海外矿产股权调整、多地出台原矿出口管控,叠加高纯石英纳入国内战略性矿产目录,上游资源价值持续受到重视,原料端的供给约束也进一步推高高端砂的长期支撑。
下游市场概况:
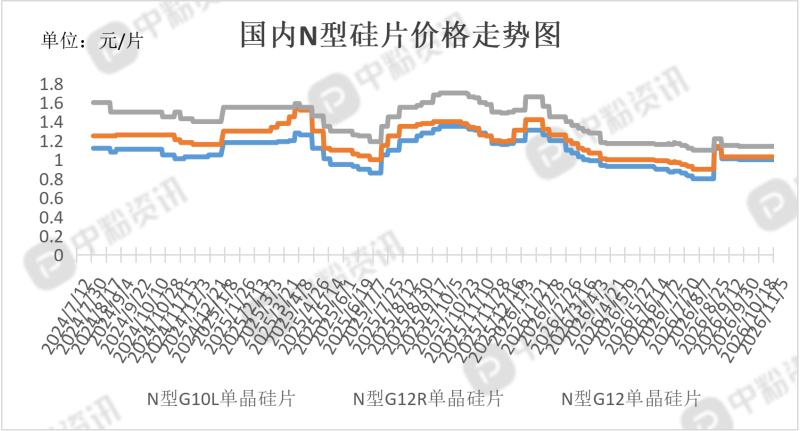
近期N型硅片处在成本支撑和库存压力的拉扯当中,整体报价维持平稳,上游硅料价格稳住给了底部支撑,但行业库存持续累积,下游电池、组件企业采购节奏偏谨慎,大多按需拿货,市场整体成交偏弱。
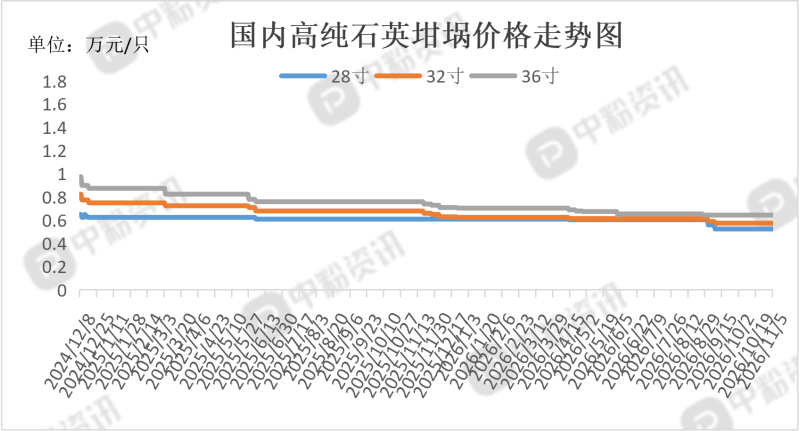
石英坩埚行情整体偏弱,下游拉晶需求不足,坩埚企业出货节奏放缓,库存消化压力偏大,市场议价氛围偏淡,中小厂商让利抢单现象增多,价格下行压力较大。
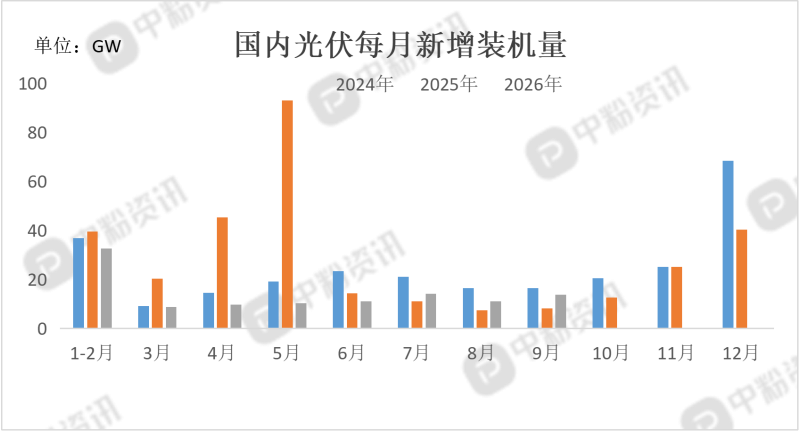
9月新增光伏装机容量同比环比皆有回升,主要受施工旺季推进、集采项目集中交付以及年底抢装预期带动。但放在全年看,这一水平仍属低位,一是去年政策节点前抢装形成高基数,二是新能源全面入市后上网电价下行、项目收益预期转弱,投资节奏明显放缓。单月回暖更多是节奏修复,尚不足以确认需求拐点。
后市预测:短期光伏低端砂需求疲软、价格偏弱,半导体、光纤高端砂因产能释放慢、认证壁垒高,价格维持高位。中长期行业将向高端化、国产替代转型,光伏高端内层砂、半导体6N超高纯砂及光纤用高纯砂需求稳步扩容,中低端产能逐步过剩,行业利润持续向头部高端产能集中。(个人观点,仅供参考)

 移动端



 氧化铝